Дефицит на растущем спросе: почему стоимость CTV нужно зафиксировать заранее
Зачем добавлять CTV в медиасплит, что будет давить на стоимость размещений и почему условия на четвертый квартал 2026 и 2027 г. имеет смысл фиксировать заранее, разбирает Влад Зыкин, руководитель programmatic-направления digital-агентства Realweb

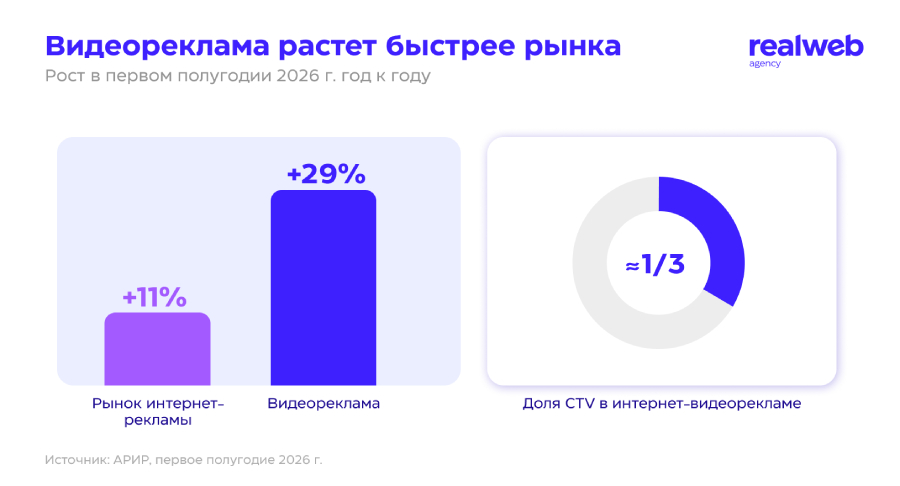
Российский рынок интернет-рекламы в первом полугодии 2026 г. вырос всего на 11%, при этом сегмент видео, включая CTV (Connected TV), увеличился на 29%. Почти такими же темпами росло и число рекламодателей в Smart TV-инвентаре (на 30%).
Спрос на рекламу на телевизорах, которые подключены к интернету, растет быстрее рынка, а предложение остается ограниченным. Поэтому главный вопрос для рекламодателей в четвертом квартале — как и когда закупать инвентарь.
Какое место занимает CTV в медиасплитах
К осени 2026 г. CTV стал важной частью повседневной жизни рекламного рынка. В разговорах о большом экране постепенно пропадает «магическое мышление» — и на смену ему приходит более рациональный подход к оценке эффектов и результатов в диджитал. CTV как канал стал более зрелым — со своими подходами к закупке, оценке и оптимизации.
Растет не только число рекламодателей, но и спектр бизнес-категорий, которые используют CTV. По данным «Яндекса», больше всего в CTV-рекламу в «Директе» вкладывали финансовые и страховые компании. Launcher также среди растущих категорий называет автопром, e-commerce, FMCG и девелопмент. По нашим клиентам к ним добавляются фарма и туризм.
CTV сохраняет привычные преимущества диджитал: таргетинги, гибкое управление кампанией и контроль частоты. Все это на большом экране: ролик занимает всю площадь дисплея, а сам телевизор редко принадлежит одному человеку. По исследованию Visible и Data Insight, 83% пользователей Smart TV пользуются им вместе с семьей или друзьями. А когда реклама выходит внутри телеэфира, фильмов и сериалов, риск оказаться рядом с неподходящим контентом ниже, чем в открытом вебе.
При этом у CTV остаются ограничения — например, по качеству инвентаря, прозрачности цепочки закупки и точности измерений. Но при наличии надежных партнеров эти ограничения можно оцифровать, учесть в размещениях и тем самым делать CTV-инвентарь более зрелым.
Главное, за что Connected TV ценят в медиасплите, — качество контакта. По данным Mediascope Brand Pulse, аудитория, которая видит рекламу на Smart TV, в среднем на 12% восприимчивее к рекламным сообщениям в ТВ-среде. За этой аудиторией перетекают новые бюджеты как из традиционного телевидения, так и из диджитал OLV (Online Video) — с разными задачами, но уже с пониманием реальной эффективности CTV внутри медиасплита.
В результате Connected TV занял постоянное место в медиасплите. По данным «Яндекса», каждый второй бренд продолжил размещаться в CTV после первых тестов. А бюджеты внутри видеорекламы постепенно перераспределяются в его пользу. Согласно оценке АРИР, на CTV приходится уже около трети всей видеорекламы в интернете. А если сравнивать с телевизором, то, по оценке ICMR, на Connected TV уже приходится около 9% телевизионных бюджетов страны. Но рост емкости перестал успевать за спросом.
Почему спрос растет быстрее предложения
Рекламодателей в CTV становится больше, но количество доступных показов не растет теми же темпами. Проникновение Smart TV достигло 67% домохозяйств, и дальнейший рост сильно зависит от скорости замены парка устройств. Этот процесс идет небыстро, особенно на фоне снижения покупательской активности. Поэтому ждать кратного роста устройств не стоит.
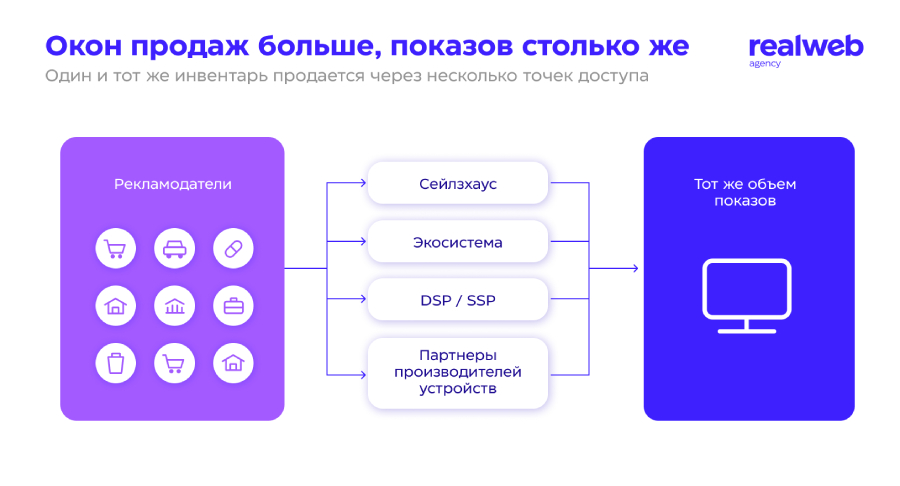
Доступ к инвентарю тем временем увеличивается — все больше селлеров и площадок подключаются к емкостям VOD (Video on Demand, «видео по запросу»), телеэфира и вендорских форматов. Например, «Яндекс» за год подключил к CTV-аукциону в «Директе» более 100 телеканалов, и объем доступного инвентаря через сервис вырос на 81%. Может показаться, что вместе с этим растет и объем доступных показов, но это не совсем так. Один и тот же инвентарь может продаваться через несколько точек доступа, а спрос на него продолжает расти.
Одновременно ужесточаются правила продажи рекламы в онлайн-эфирах телеканалов. С 1 января 2026 г. НРА заблокировал замену стандартной телерекламы цифровыми блоками в интернет-вещании крупнейших телеканалов. Цифровые вставки сохранились только в региональных блоках — это 15–30% рекламного хронометража. Для CTV это заметная потеря. По нашему опыту, бюджеты из ТВ в первую очередь уходили именно в онлайн-эфиры телеканалов. Заменить их почти нечем. Онлайн-кинотеатры зарабатывают в основном на подписке, и реклама дает им всего 3,6% выручки. Кроме того, на рынке обсуждается консолидация продаж рекламы в онлайн-эфирах телеканалов у единого селлера по модели классического ТВ.
При этом в целом точек доступа к CTV-инвентарю становится больше, но сам объем качественных уникальных показов ограничен. Рекламодатели сильнее конкурируют за одни и те же показы — и эта конкуренция будет давить на стоимость размещений.
Как оптимизировать стоимость закупки
Рост цен на большом экране в диджитал пока идет медленнее, чем на эфирном ТВ. Инфляция в CTV на 2026 г. оценивается в 14–18% для интерфейсных размещений. Но это среднегодовая оценка, которая не исключает более сильного удорожания отдельных площадок и премиального инвентаря.
По нашим данным, в низкий сезон — в конце весны и начале лета — стоимость CTV-размещений для крупных рекламодателей практически не росла. Мы видели это по кампаниям клиентов из фармы, B2B, бытовой техники и электроники, недвижимости и бьюти. Для тестов и точечных флайтов это было лучшее окно года.
К осени цены снова начали расти, хотя пока медленнее первоначальных прогнозов. По нашим закупкам, в октябре — ноябре большинство селлеров в среднем повышают базовую стоимость на 10–15% как сезонный коэффициент — такую динамику мы видим и в бронированиях, и в аукционной закупке. При этом скидку готовы давать за объем и заранее подтвержденный бюджет. Если объем и цена не зафиксированы, рекламодатель покупает по базовой стоимости и переплачивает.
Поэтому цену нужно фиксировать в коммитах и прямых сделках на четвертый квартал 2026 г. и на 2027 г. Схема похожа на телевизионный рынок. Чем ближе высокий сезон, тем меньше свободы останется у рекламодателя в выборе инвентаря и условий закупки. И то, как пройдет остаток 2026 г., сильно повлияет на инфляцию CTV в 2027 г.
Какие факторы поднимут цену на инвентарь
Инвентарь ограничен и сосредоточен у владельцев — медиагрупп, экосистем, производителей устройств. Спрос при этом растет, и на цену давят три фактора.
- Консолидация продаж.
НРА ведет переговоры о том, чтобы стать единым продавцом рекламы в интернет-эфирах каналов. Это переведет продажу рекламы в онлайн-эфирах телеканалов в логику эфирного ТВ, где конкуренции между продавцами практически нет. С января 2026 г. уже был введен запрет врезок в онлайн-вещание федеральных каналов.
- Дефицит проприетарного инвентаря.
Инвентарем владеют три типа игроков. Первый — сейлз-хаусы: Digital Alliance, «Эверест», GPM. Второй — экосистемы: у одних свои устройства и операционные системы («Яндекс» и «Сбер»), у других — ТВ-приставки, роутеры и домашний интернет, где накапливается собственный инвентарь (МТС и «Билайн»). Третий тип — сами производители Smart TV-устройств (LG, TCL, Hisense), продающие рекламу в «оболочках» через партнеров на российском рынке.
- Наценки посредников.
При прямой закупке у владельца рекламодатель понимает, где выйдет показ. Другое дело — остаточный инвентарь. Он уходит в programmatic и может перепродаваться несколько раз. Проследить этот путь сложно, потому что в рекламном запросе часто не хватает данных. По исследованию Hybe, около 30% устройств в российском CTV-инвентаре не определяются по географии даже до уровня города, а менее 25% не передают данные о языке интерфейса. Каждое следующее звено удорожает закупку дефицитного остаточного инвентаря. Эффективный CPM растет без прироста фактического объема.
Может ли CTV заменить ТВ
Сравнивать CTV и классическое ТВ напрямую непросто — это отдельные миры со своими методологиями оценки и разной коммерческой упаковкой. Там, где телевидение считается в GRP (Gross Rating Point) и TRP (Target Rating Point), CTV живет в показах и охватах. Из-за этого прямое сравнение часто вызывает противоречия. Так может ли CTV заменить ТВ?
Чтобы проверить это на практике, мы провели пробное моделирование. Сравнили инвентарь онлайн-эфиров телеканалов, доступных к закупке в августе 2026 г., с оперативной закупкой классического ТВ для категории электроники, без годовой сделки. Чтобы привести CTV к телевизионной метрике, показы перевели в TRP-эквивалент:
- Взяли объем целевой аудитории по данным Mediascope.
- Заложили коэффициент совместного просмотра (co-viewing): в среднем около
1,6 зрителя на один показ.
- Рассчитали фактическое количество digital-показов и итоговую
частоту.
- Посчитали количество контактов с целевой аудиторией на частоте 1+.
- Рассчитали TRP по стандартной формуле: контакты в целевой аудитории делим на объем аудитории и умножаем на 100.
В нашем расчете затраты на один рейтинговый пункт в CTV оказались примерно в 1,8 раза ниже, чем при оперативной закупке ТВ. При этом масштабы доступного инвентаря несопоставимы, если не учитывать VOD, онлайн-ТВ и другие CTV-плейсменты. Поэтому воспринимать этот расчет как доказательство того, что CTV «дешевле ТВ», было бы неправильно.
Но главный вывод здесь другой. CTV не заменяет классическое телевидение, а дополняет его. Даже с учетом ожидаемого роста цен CTV — это источник инкрементального охвата, который сложнее получить только через ТВ или digital OLV. Охват ТВ-кампании со временем выходит на плато, и каждый следующий рейтинговый пункт почти не добавляет новых зрителей и повторно достается тем, кто рекламу уже видел. Поэтому каждый новый зритель обходится все дороже. CTV помогает добрать тех, кто смотрит телевизор мало или не смотрит вовсе.
Будущее CTV: где появится новый инвентарь
Самая емкая зона роста для CTV-инвентаря — платная аудитория онлайн-кинотеатров. Большинство подписчиков не видят рекламу, но это огромный объем показов с потенциалом к монетизации.
В 2025 г. выручка онлайн-кинотеатров выросла на 45% за счет подписки, тогда как рекламные доходы сократились на 9%. Но рынок уже начинает тестировать гибридную модель. В апреле «Иви» запустил рекламу внутри платного контента. Если этому примеру последуют другие сервисы, CTV получит новый слой премиального инвентаря.
Вторая зона роста — связка CTV и e-commerce. В США Walmart, Target и Amazon уже развивают shoppable-CTV, где реклама напрямую ведет к покупке. Похожие форматы появляются и в России. В августе «Яндекс» начал тестировать в «Директе» shoppable-рекламу на CTV с карточками товаров и QR-кодами для перехода к покупке. Однако их развитие осложняет разделение данных и экранов между разными игроками: только отдельные экосистемы одновременно контролируют и аудиторию, и устройство.
Что делать до конца года
CTV точно будет дорожать. Рынок уже во многом определился с тем, кому принадлежит инвентарь и кто его продает, а дальше предстоит решить две задачи: собрать продуктовые решения на стыке разных типов игроков и сделать прозрачнее цепочку перепродажи остаточного инвентаря — без этого контролировать удорожание показа будет сложнее.
Пока это происходит, рекламодателю остается пять вариантов действий:
- Фиксировать стоимость в коммитах и сделках на четвертый квартал и 2027
г.
- Проверять цепочку закупки и учитывать ее прозрачность при выборе
поставщика.
- Тестировать в низкий сезон, а премиальный инвентарь закупать заранее.
- Если в медиасплите есть ТВ — сравнивать CTV и телевидение в сопоставимых
метриках охвата и рейтинга.
- В non-TV-сплите использовать свободный CTV-инвентарь и оценивать, как размещения влияют на бизнес-метрики.