Империя в чате: как Tencent построила экономику внутри мессенджера
Максим Витт, директор по развитию бизнеса Adspector, разбирает, как мессенджер с 1,4 млрд пользователей превратился в «параллельный интернет» — с собственными магазинами, банком, поиском и рекламным рынком внутри одного приложения

Предыдущие материалы из цикла статей о китайском рекламном рынке:
I.
Рекламный рынок Китая: как «Великий файрвол» создал самую прибыльную цифровую
экосистему в мире
II.
Китайский рекламный рынок: как играть по правилам государства
III.
В Китае большой экран умнее, чем кажется, — и сложнее, чем хочется
IV.
E-commerce-гиганты Китая: как маркетплейс стал самой эффективной рекламной
площадкой в мире
V.
Черный ящик с дашбордом: как устроено измерение рекламы в Китае — и почему
бренды все равно платят вслепую
VI.
Когда платформа становится и продавцом, и покупателем, и аукционом
Утро жительницы Шэньчжэня начинается не с будильника, а с уведомления в чате: подруга прислала купон на кофе через мини-магазин Luckin Coffee (瑞幸咖啡) прямо в WeChat. Она открывает мини-программу без установки — интерфейс появляется за секунду, оплата проходит сохраненной картой WeChat Pay, на кассе даже не спросят номер телефона.
По дороге на работу — лента Moments (朋友圈): пост подруги про новый крем, а под ним — нативная реклама этого же бренда, нацеленная на нее именно потому, что накануне она смотрела ролик про уход за кожей в Channels (视频号) (раздел с видео внутри приложения). В обеденный перерыв — сообщение от консультанта бренда одежды в закрытой чат-группе, куда ее пригласили после первой покупки: сегодня скидка только для «своих».
Вечером — квитанция за такси, перевод другу на день рождения, а по пути домой — быстрый займ на новый телефон через «кредитный сервис», встроенный в тот же интерфейс. За весь день она ни разу не открыла браузер и не скачала ни одного приложения, кроме одного.
Это не метафора удобства, а архитектурный факт: WeChat/Weixin в сумме объединяет 1,44 млрд ежемесячно активных пользователей по итогам второго квартала 2026 года. Для сравнения: это больше населения любой отдельной страны мира, кроме Индии.
Не мессенджер, а операционная система
Формально WeChat — приложение для переписки. По факту это шесть слоев, наложенных друг на друга и продублированных в личном и корпоративном контуре:
- Moments (лента)
- Official Accounts (контентные каналы брендов и медиа)
- Mini Programs (встроенные приложения без установки)
- Channels (видео и live commerce)
- Внутренний поиск
- WeChat Pay — поверх личного аккаунта пользователя и корпоративного Enterprise WeChat для бизнеса.
Отраслевая формула, которой пользуются китайские маркетологи: (каналы брендов + чаты + лента + внутренний поиск + мини-программы + видео) × (личный аккаунт + корпоративный аккаунт).
У каждого слоя своя роль в одной воронке:
- Official Account — контентный центр,
- личный аккаунт менеджера бренда — «мост доверия»,
- чат-группа — эмоциональная площадка для комьюнити,
- Channels и мини-программы — точка, где просмотр конвертируется в покупку.
Enterprise WeChat описывается китайскими агентствами как ядро «пула удержания» — SCRM-инфраструктуры для повторного контакта с уже заинтересованной аудиторией.
Итоговая модель, которую в китайской индустрии называют «полным циклом»: публичный трафик → закрепление в приватном контуре → точечная работа с аудиторией → пожизненные повторные покупки.
Масштаб инфраструктуры
|
Показатель |
Значение |
|
MAU WeChat/Weixin суммарно |
1,44 млрд (Q2 2026) |
|
Месячная активная аудитория экосистемы (все форматы) |
1,07 млрд (январь 2026) |
|
Число мини-программ |
свыше 3 млн |
|
Отраслевых ниш, охваченных мини-программами |
108 |
|
Аудитория мини-программ |
946 млн (май 2025) |
Почему бренд в Китае выбирает мини-программу вместо отдельного приложения — вопрос не моды, а экономики разработки. Приложение под Android и iOS с адаптацией под парк устройств занимает 1–2 месяца работы, сервис запускается за считанные дни без кроссплатформенной доработки; стоимость запуска магазина на мини-программе оценивается примерно в 5% от типичных комиссий традиционных e-commerce платформ.
Пользователь открывает его по QR-коду или ссылке за секунду, без скачивания и регистрации, — и, по данным того же источника, это напрямую поднимает конверсию. Такие программы живут по принципу «воспользовался — ушел»: не занимает память телефона и не требует отдельного входа, как в приложение. Из-за сильных социальных связей внутри WeChat этот формат особенно хорошо охватывает города третьего-пятого уровня и пользователей старшего возраста — аудиторию, которая куда менее охотно ставит новые приложения.
Мини-программы как инфраструктура коммерции
Это не надстройка над мессенджером, а отдельная экономика. По прогнозу iiResearch, весь оборот мини-программной экономики в 2025 году достигнет порядка 10 трлн юаней, из которых собственно электронная коммерция — свыше 2,5 трлн юаней.
При этом на e-commerce-мини-программы приходится около 30% от общего числа, но 45% оборота всей экосистемы.
В 2024 году Tencent зафиксировал взрывной рост встроенных «микромагазинов»: GMV вырос в 1,92 раза год к году, число заказов — в 2,25 раза, число активно продаваемых товаров — в 3,83 раза, число активных продавцов в месяц — в 1,7 раза.
На конференции WeChat Open Class Pro 2025 команда WeChat представила это уже не как отдельный эксперимент, а как единую архитектуру «микромагазин — мини-программа — сервисный аккаунт».
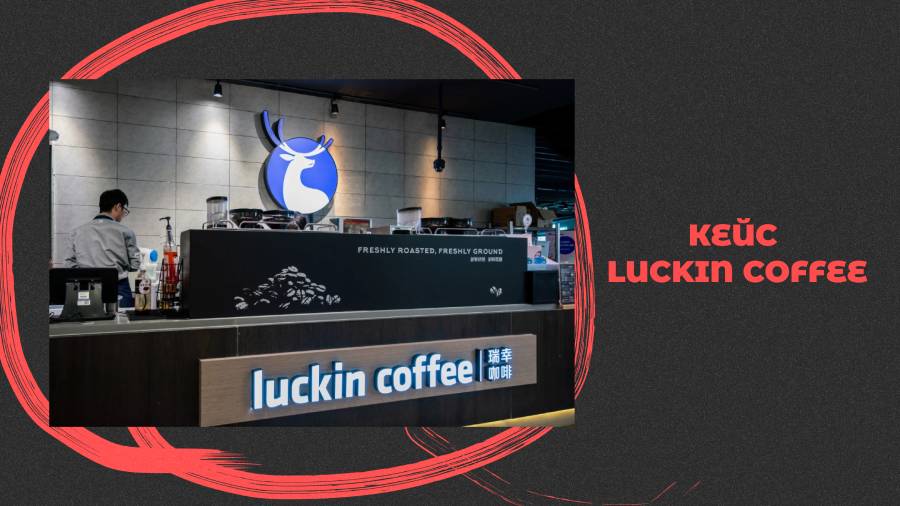
Крупнейшая сеть кофеен Китая на 95% перевела заказы в мини-эпп WeChat в связке с сообществами в WeChat: рост базы пользователей носил «делящийся» характер — через приглашения друзей и совместные покупки. Приватные сообщества стали третьим по величине каналом конверсии Luckin после собственного приложения и мини-программы. В офлайн-кофейнях персонал системно просит клиента отсканировать QR-код мини-программы прямо при оформлении заказа — офлайн-точка работает как канал привлечения трафика в цифровую воронку. В Q3 2021 выручка компании составила 2,35 млрд юаней (+105,6% год к году) — рост компания напрямую связывает с эффективностью связки «мини-программа + приватные сообщества».
Ранний рост платформы (2015–2018) — хрестоматийный пример того, что мини-программная инфраструктура делает возможным: модель групповых покупок поверх социального графа WeChat снижала стоимость привлечения клиента почти до нуля за счет приглашений друзей. К 2018 году трафик WeChat обеспечивал 61,9% всего трафика Pinduoduo, число активных покупателей достигло 344 млн, 57% из них — из городов третьего уровня и ниже.
К моменту IPO на NASDAQ в июле 2018 года, спустя всего три года после основания, число годовых активных пользователей превысило 400 млн — платформа обогнала JD.com и стала вторым по величине e-commerce игроком Китая.
Отдельный, менее очевидный канал — мини-игры. Еще в 2017 году встроенная игра «Прыг-скок» (跳一跳) стала одним из первых рекламных форматов внутри игровых мини-программ: бренды заказывали кастомные объекты-«коробки» с фирменной анимацией и звуком по тарифам от 5 млн юаней за один день размещения до 20 млн за три дня. Nike стал одним из первых крупных рекламодателей формата, McDonald's встроил двойной игровой бонус с купоном на офлайн-скидку, стимулируя переход из игры в покупку.
Рекламные возможности внутри WeChat
Во II квартале 2026 года доходы Tencent от маркетинговых услуг достигли 43,57 млрд юаней (+22% год к году), доля в выручке группы выросла до 21% — рост компания объясняет «дивидендом трафика» Channels и обновлением собственной ИИ-платформы размещения рекламы AIM.
Кварталом ранее, в Q1 2026, доходы от онлайн-рекламы составили 38,2 млрд юаней (+20% год к году, 19% всей выручки компании).
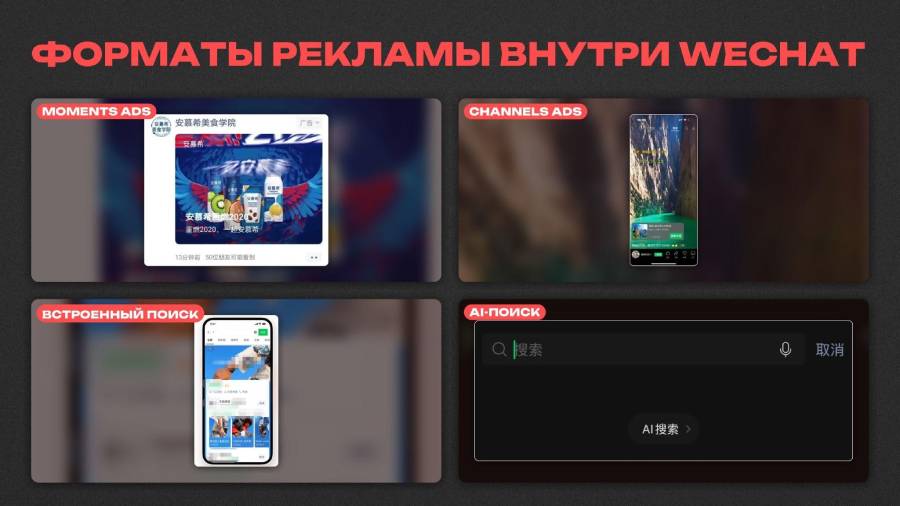
|
Формат |
Механика |
|
Moments ads (朋友圈广告) |
CPC/CPM, таргетинг по поведению (просмотры Channels, использование мини-программ, чтение 公众号), гео до радиуса 3–5 км |
|
Channels ads (视频号广告) |
Видео и live commerce, растущий формат внутри самой WeChat |
|
搜一搜 (встроенный поиск) |
Реклама в поисковой выдаче внутри приложения |
|
AI-поиск (微信AI搜索) |
Поисковые ИИ-ответы внутри WeChat |
Ключевое структурное отличие WeChat от Douyin и Taobao — не в форматах, а в модели трафика. Douyin и Taobao продают алгоритмический паблик-трафик: рекламодатель покупает показ у системы рекомендаций, которая решает, кому его показать. WeChat исторически продает вход в приватный домен — модель, где бренд после первой покупки переводит клиента в чат-группу, рассылку официального аккаунта или личный контакт менеджера и дальше работает с ним напрямую, без повторной оплаты за каждый контакт.
Рынок инструментов для операционного управления приватным доменом в Китае оценивается в 14,3 млрд юаней в 2025 году с прогнозом роста до 16,9 млрд в 2026-м. Более широкий рынок частной электронной торговли, по «white paper» iResearch, рос в среднем на 48% в год в 2020–2024 годах, и свыше 80% китайских компаний уже включили приватный домен в свою основную стратегию роста.
Это не альтернативная тактика, а параллельная экономика внутри той же платформы — конкурирующая за бюджет с классическим performance-таргетингом, но живущая по другим правилам.
Финтех: как WeChat Pay стал воротами в экономику
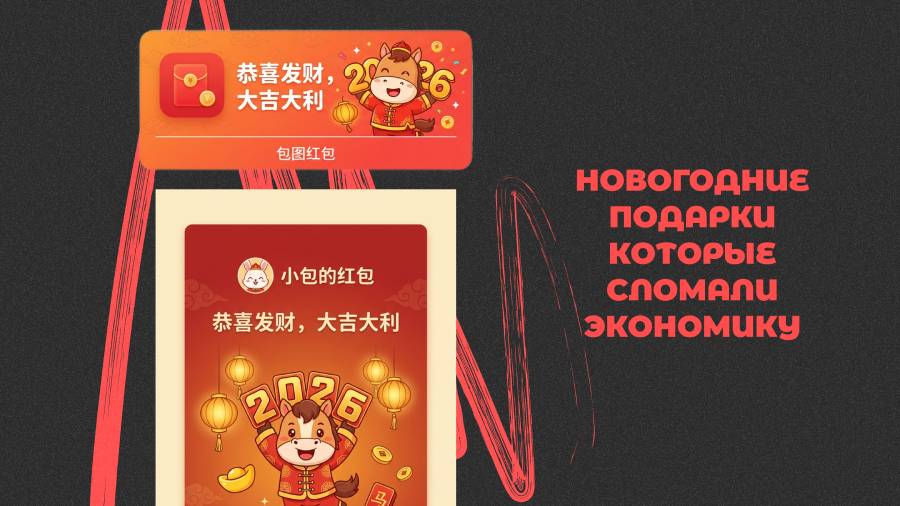
Массовое проникновение WeChat Pay случилось не через рекламу, а через игру. В 2014 году WeChat запустил функцию «красных конвертов» (微信红包) — цифровой аналог новогоднего денежного подарка, который требовал привязать банковскую карту.
Как это работало. В Китае испокон веков дарят родственникам, друзьям и коллегам красные конверты с деньгами — 压岁钱, «деньги, отгоняющие нечисть»: на Новый год, свадьбу, день рождения, в благодарность за услугу. Обычай универсален и не зависит от достатка — конверт дарят с любой суммой, это ритуал, а не жест щедрости.
WeChat в 2014 году не изобрел новую механику, а оцифровал старую. У каждого пользователя — свой условный бюджет, скажем 1000 юаней, который он делит между получателями. В личном чате можно отправить фиксированную сумму одному человеку, в групповом — запустить «конверт на удачу»: общая сумма случайным образом дробится между всеми участниками чата — кому-то достается больше, кому-то несколько центов.
Получатель открывает конверт одним касанием (в первые годы — тем самым «встряхиванием» телефона под новогоднюю трансляцию CCTV), и деньги мгновенно падают на баланс WeChat Pay. А чтобы вывести их из кошелька — оплатить в магазине, перевести другу, снять на карту, — нужно было один раз привязать банковский счет. Так новогодний подарок превратился в воронку привязки платежного средства для сотен миллионов человек одновременно — именно это Джек Ма (основатель Alibaba) назвал «внезапной атакой на Перл-Харбор».
Механика сработала взрывным образом: в канун китайского Нового года 2015 года было отправлено и получено 1,01 млрд конвертов за один день, а взаимодействий с функцией «встряхни телефон» во время новогодней телетрансляции — 11 млрд.
Годом позже, в канун 2016 года, в конвертах поучаствовали 420 млн человек, отправив 8,08 млрд штук — рост в 505 раз за три года, тогда как аналогичная функция Alipay выросла лишь почти в 30 раз год к году.
К 2026 году результат этой гонки — устойчивая дуополия. Alipay и WeChat Pay вместе контролируют около 88% рынка мобильных платежей Китая: Alipay лидирует по совокупной доле (54,6%) за счет крупных транзакций — e-commerce Taobao/Tmall, инвестиций, трансграничных платежей, — а WeChat Pay благодаря экосистеме 1,2+ млрд пользователей занимает 97,5% оффлайн-розничных платежей по числу (не по сумме) транзакций, третий игрок, UnionPay-сервис, держит 6,2%.
Проникновение мобильных платежей в Китае превысило 90%, а темп роста рынка замедлился до 12,8% в год — борьба сместилась с захвата новых пользователей на удержание доли существующих.
WeChat Pay — это еще и точка входа в остальную финансовую инфраструктуру приложения:
- Weilidai — микрокредитный продукт WeBank (первый цифровой банк Китая, совладелец Tencent). На конец 2022 года — свыше 60 млн заемщиков и более 900 тыс. выданных кредитов в день.
- WeBank как институт — на конец 2024 года активы под управлением достигли 3,24 трлн юаней (+26% год к году), из кредитов физлицам 93,58% — потребительское кредитование. Годом ранее WeBank первым среди частных банков Китая преодолел порог активов в 500 млрд юаней.
- Licaitong — инвестиционная платформа внутри WeChat: свыше 200 млн пользователей, выбор почти из 10 тыс. финансовых продуктов; по итогам 2025 года 98% пользователей закрыли год с положительной доходностью, а накопленная прибыль пользователей с момента запуска превысила 100 млрд юаней.
Экспансия идет и за пределы Китая. В апреле 2026 года WeChat Pay и глобальная платформа TenPay Global присоединились к единому трансграничному QR-шлюзу, обеспечив совместимость более чем с 40 зарубежными кошельками.
Сервис поддерживает расчеты в 16 иностранных валютах и комплаенс-интеграцию в 49 странах и регионах; иностранцы верифицируются по загранпаспорту или виду на жительство.
При этом «режим прямого подключения» пока доступен только мерчантам Гонконга, Великобритании и Сингапура — глобализация инфраструктуры идет быстрее, чем глобализация регуляторного доступа.
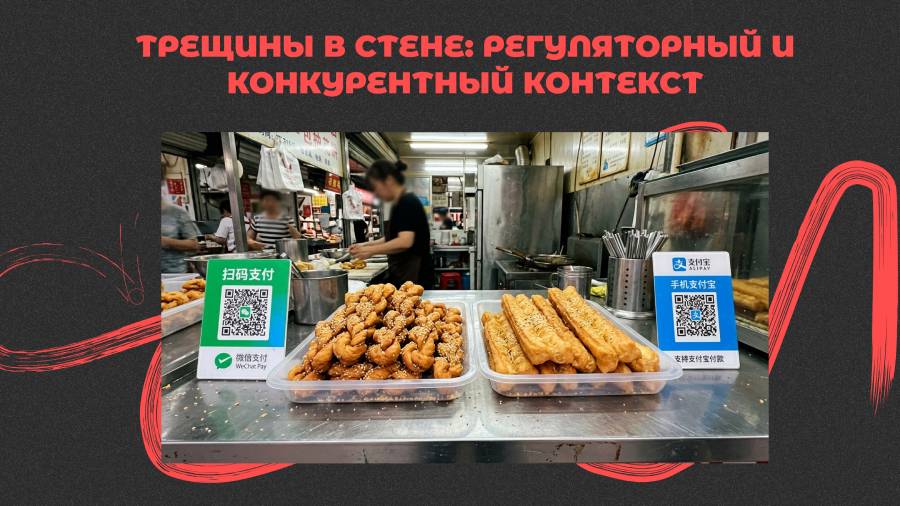
Закрытость WeChat не абсолютна — и государство об этом позаботилось. С 2013 года WeChat и Taobao взаимно блокировали ссылки друг друга: противостояние длилось восемь лет, пока 9 сентября 2021 года Министерство промышленности и информатизации (MIIT) не провело совещание с участием Alibaba, Tencent, ByteDance, Baidu, Huawei, Xiaomi и других игроков, потребовав снять блокировку.
Тема прямо продолжает вторую статью этого цикла о том, как государство устанавливает правила игры для платформ: регулятор сформулировал три требования — единообразное отображение ссылок, открытие легальных ссылок прямо внутри приложения по клику, запрет на искусственные дополнительные шаги. При этом MIIT сразу оговорил, что «размуровывание» пройдет «поэтапно и по стадиям».
И действительно: спустя больше года после предписания поделиться ссылкой на Taobao в WeChat по-прежнему приходилось вручную копировать и вставлять текстом — стены снесли не до конца.
Конкурентный контекст изменился резче регуляторного. В июле 2026 года Douyin впервые обошел WeChat по суммарной доле пользовательского времени в Китае — 19,4% против 18,8%; пять приложений экосистемы ByteDance в сумме удерживают 40,9% времени против 29,1% у Tencent, а рост показателей Douyin составил +29% год к году.
Однако Tencent при этом нарастил выручку от маркетинговых услуг на 22% — вывод отраслевых аналитиков в том же материале звучит почти парадоксально: «пользовательское время больше не твердая валюта», потому что монетизация теперь зависит от частоты показа рекламы, кликабельности, конверсии и платежной инфраструктуры, а не только от количества минут в приложении.
Channels не обязательно обгонять Douyin по времени — Tencent достаточно разметить рекламой трафик, который раньше вообще не имел коммерческой нагрузки; конкурентное преимущество формата — не алгоритм, как у Douyin, а социальные связи внутри WeChat.
Регуляторное давление ощущается и на стороне данных. Закон «Об охране личной информации» (PIPL) вводит «двойное наказание» за серьезные нарушения обработки данных: штраф до 50 млн юаней или до 5% годовой выручки компании.
Отдельно в ноябре 2021 года антимонопольный регулятор наложил штрафы по 43 делам о незаконной концентрации при сделках M&A с участием Tencent, Alibaba, JD.com, Baidu и других — по 500 тыс. юаней на компанию: суммы символические, но сам факт системной проверки сделок остается практикой.
Модель WeChat — не уникальная китайская конструкция, а глобальный тренд, который пытаются воспроизвести на всех рынках. Юго-Восточная Азия может занять около 52% мирового рынка суперприложений по стоимости к 2026 году при среднегодовом росте около 30% до 2033 года.
Grab (Сингапур/Малайзия) объединяет такси, доставку, платежи и сервисы для мерчантов вокруг 47 млн ежемесячно транзакционных пользователей и в 2025 году впервые вышел на годовую чистую прибыль в $200 млн.
Индонезийский Gojek/GoTo пошел еще дальше, интегрировав свыше 20 сервисов — от мобильности до здравоохранения.
Ближе всего к WeChat по фактическому охвату подошла Южная Корея: KakaoTalk охватывает 49,1 млн активных пользователей — фактически все взрослое население страны, а KakaoPay/KakaoBank обслуживают десятки миллионов клиентов; сейчас группа готовит объединение KakaoPay, KakaoBank и KakaoTalk в единый цифровой кошелек на базе вонового стейблкоина.
На Западе та же амбиция формулируется прямо, но упирается в структуру рынка. Илон Маск открыто называет X «everything app по образцу WeChat» — в 2026 году сервис X Money (партнерство с Visa) вышел на всех подписчиков Premium в США, а мессенджер XChat интегрирован с платежами.
PayPal
запустил «суперапп» еще в 2021 году, но уже в начале
2022-го свернул ставку на рост из-за падения акций почти на 20% и к 2023 году
вернулся к базовому процессингу платежей — аналитики отмечают, что PayPal
просто не хватало доставки, транспорта и госуслуг, которые есть у азиатских
аналогов.
Регуляторная среда работает как встроенный тормоз: Digital Markets Act
обязывает WhatsApp и Messenger
открывать API для сторонних мессенджеров вместо того чтобы
позволять им поглощать функционал конкурентов, а в США суперапп означает
навигацию по 50 отдельным лицензиям — money transmitter — на уровне штатов
вместо одной национальной, как в Китае или Индонезии.
В России ту же амбицию формулировали напрямую и со ссылкой на WeChat — но не довели до его масштаба.
VK Mini Apps запустились в августе 2018 года и изначально описывались как реализация «восточного подхода, похожего на WeChat». К 2026 году сервис остается живым, но нишевым инструментом с аудиторией 38,4 млн MAU.
Самой прямой попыткой стала экосистема Сбербанка: Герман Греф вернулся из Китая в 2017-м с идеей построить «суперприложение, в котором живет весь быт клиента», ориентируясь на опыт WeChat и Alibaba. За 2017–2023 годы в экосистему было вложено свыше 250 млрд рублей, однако нефинансовый бизнес пока остается убыточным, и в 2022 году ее пришлось заметно урезать.
Tinkoff Super App вышел в декабре 2019 года и позиционировался как «первый суперапп в России». К июню 2020 года в нем собрали 18 лайфстайл-сервисов, но доминирующим игроком рынка продукт не стал.
«Яндекс Плюс», стартовавший в 2018 году, следовал той же логике подписки-агрегатора сервисов. К I кварталу 2026 года число подписчиков программы достигло 48,0 млн — охват значительный, но реализованный как подписка внутри уже существующей экосистемы, а не как отдельное суперприложение-монополист.
Ни один из этих проектов не стал тем, чем WeChat стал в Китае — и дело не в качестве продукта, а в структуре рынка:
1. Нет внешнего фактора консолидации. В Китае «Великий файрвол» заблокировал зарубежные сервисы и вынудил локальных игроков собрать функции в одном приложении. В России такого шока не было, а конкуренция между «Сбером», «Яндексом», VK и МТС, наоборот, фрагментировала рынок.
2. Рынок уже поделен, а не открыт. Эксперты считают, что в одиночку ни у кого из игроков построить суперапп не получается — модель сработает только при объединении нескольких нишевых лидеров, которого пока не произошло.
3. Платежная инфраструктура — государственная, а не частная. Система быстрых платежей (СБП) принадлежит Банку России и НСПК, а банки лишь встраивают ее в свои интерфейсы. В отличие от WeChat Pay/Alipay, ни один частный игрок не владеет платежным рельсом как активом — а значит не может построить вокруг него суперприложение.
4. Доминирующий мессенджер — вне экосистем. Телеграм, а не продукт «Сбера»/VK/«Яндекса», остается мессенджером номер один в России при условии блокировки (по данным на сентябрь 2026 ). С 1 июня 2025 года российским банкам даже законодательно запрещено вести через него клиентскую поддержку — именно потому, что это не российская платформа. Телеграм при этом строит собственную монетизацию (Stars, TON) в обход российской банковской инфраструктуры.
5. Государство теперь форсирует консолидацию сверху. 24 июня 2025 года принят закон о статусе «национального мультифункционального мессенджера» с порогом 500 тыс. DAU и обязательной российской регистрацией — фактически ограничивая круг претендентов только VK, «Сбером» или «Яндексом». Мессенджер Max (проект VK) продвигается как прямой аналог WeChat — с госуслугами, банкингом и ИИ внутри одного приложения. Это напрямую перекликается со статьей II этого цикла: в Китае государство тоже сначала терпело фрагментацию рынка, а затем директивно его пересобрало.
6. Антимонопольный контроль работает в обе стороны. Пятый антимонопольный пакет 2023 года и майская 2026 года жалоба финансовых маркетплейсов на «Яндекс» в ФАС из-за виджета в поиске показывают: регулятор одинаково насторожен и к частной, и к государственно санкционированной консолидации трафика.
Иначе говоря, суперапп в России — не вопрос технологий или инвестиций (Сбер потратил четверть триллиона рублей и все равно не создал WeChat), а вопрос того, готово ли государство директивно консолидировать рынок вокруг одного игрока — так, как оно уже сделало это в Китае и, судя ранее принятому закону, в котором мессенджеру Max дали статус национального, начинает идти в этом направлении, возможно, введение цифрового рубля поможет этому развитию.