Рынок радиорекламы — 2026: стабильный объем, разные скорости
Как менялась динамика бюджетов и поведение рекламодателей в сегменте радио за январь—август этого года, что стоит за этими тенденциями и как брендам использовать их в своих стратегиях продвижения, в своей колонке рассказывает Сергей Книжук, управляющий директор Starlab, ГК Starlink

Это третья из шести экспертных колонок, которые для AdIndex подготовили ключевые игроки индустрии. Аналитические материалы посвящены состоянию российского рынка рекламы и динамике его развития в январе — августе 2026 года.
Читайте также
—
Digital-рынок 2026: рост положительный, но динамика замедляется
—
Retail Media в России: как меняется рынок в 2026 году
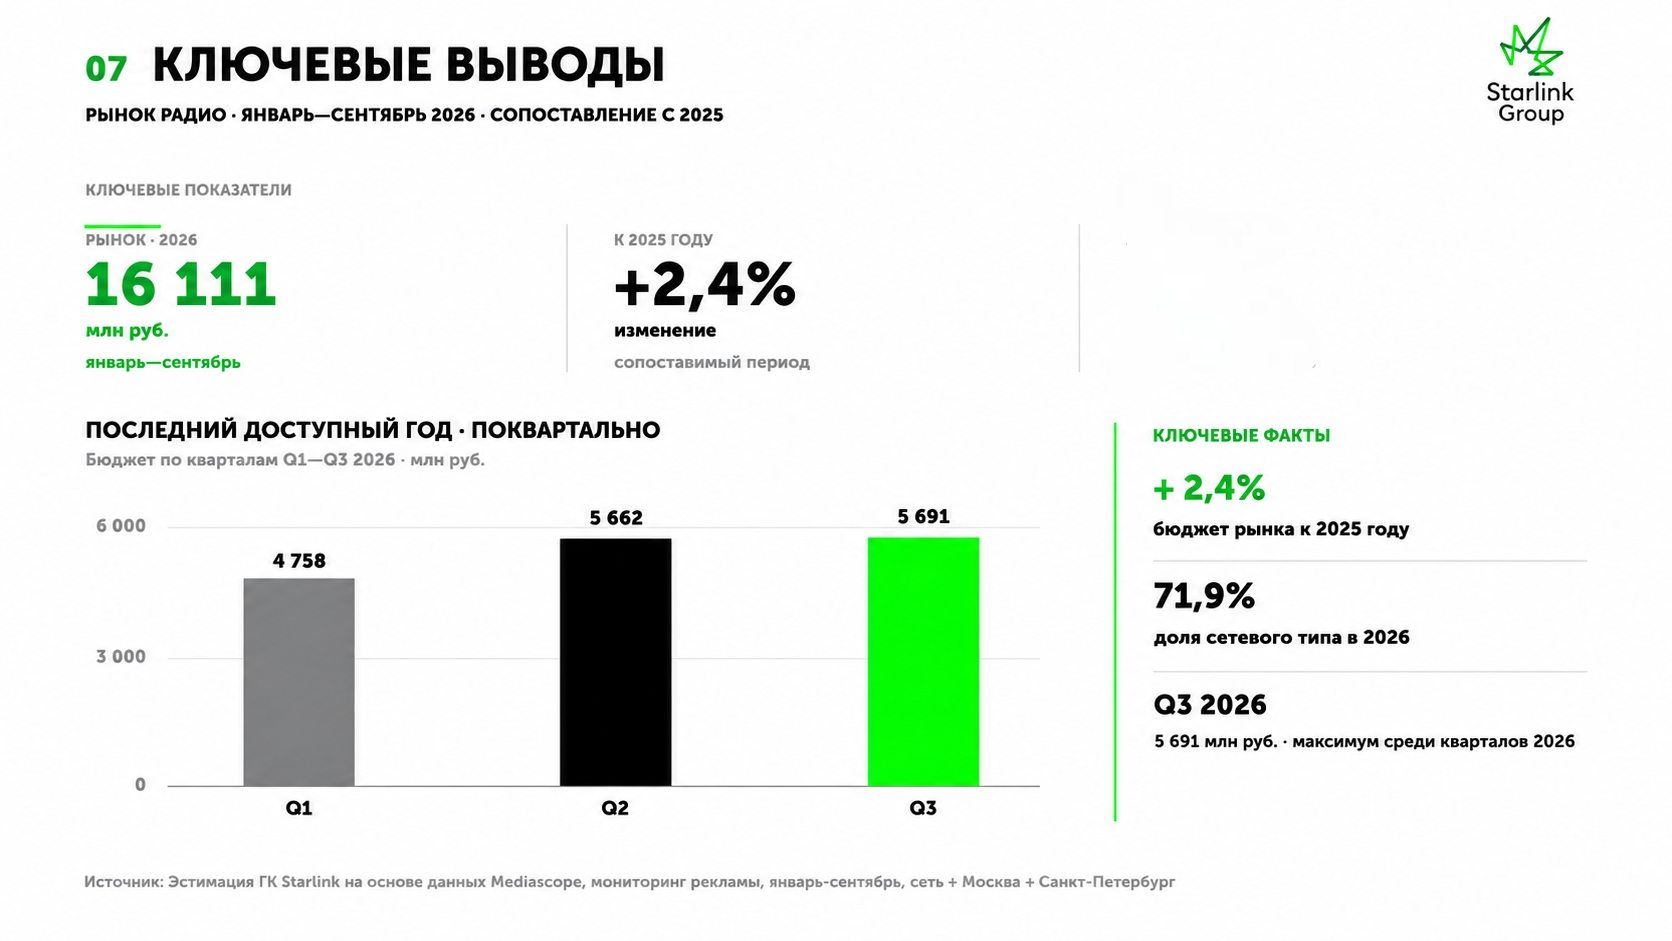
За январь–сентябрь 2026 года российский рынок радиорекламы вырос на 2,4%, до 16,1 млрд рублей без НДС, третий год подряд сохраняя сопоставимый объем инвестиций. Однако за общей стабильностью скрывается перераспределение бюджетов: сетевое размещение растет, локальное (оценивались только размещения в Москве и Санкт-Петербурге) теряет инвестиции, а финансовый сектор компенсирует сокращения у ряда крупных рекламодателей. Сергей Книжук, ГК Starlink, управляющий директор консультационно-аналитического агентства Starlab, разбирает, что эти изменения означают для рынка и медиастратегий брендов. В основе анализа — данные ГК Starlink.
Небольшой рост без устойчивого ускорения
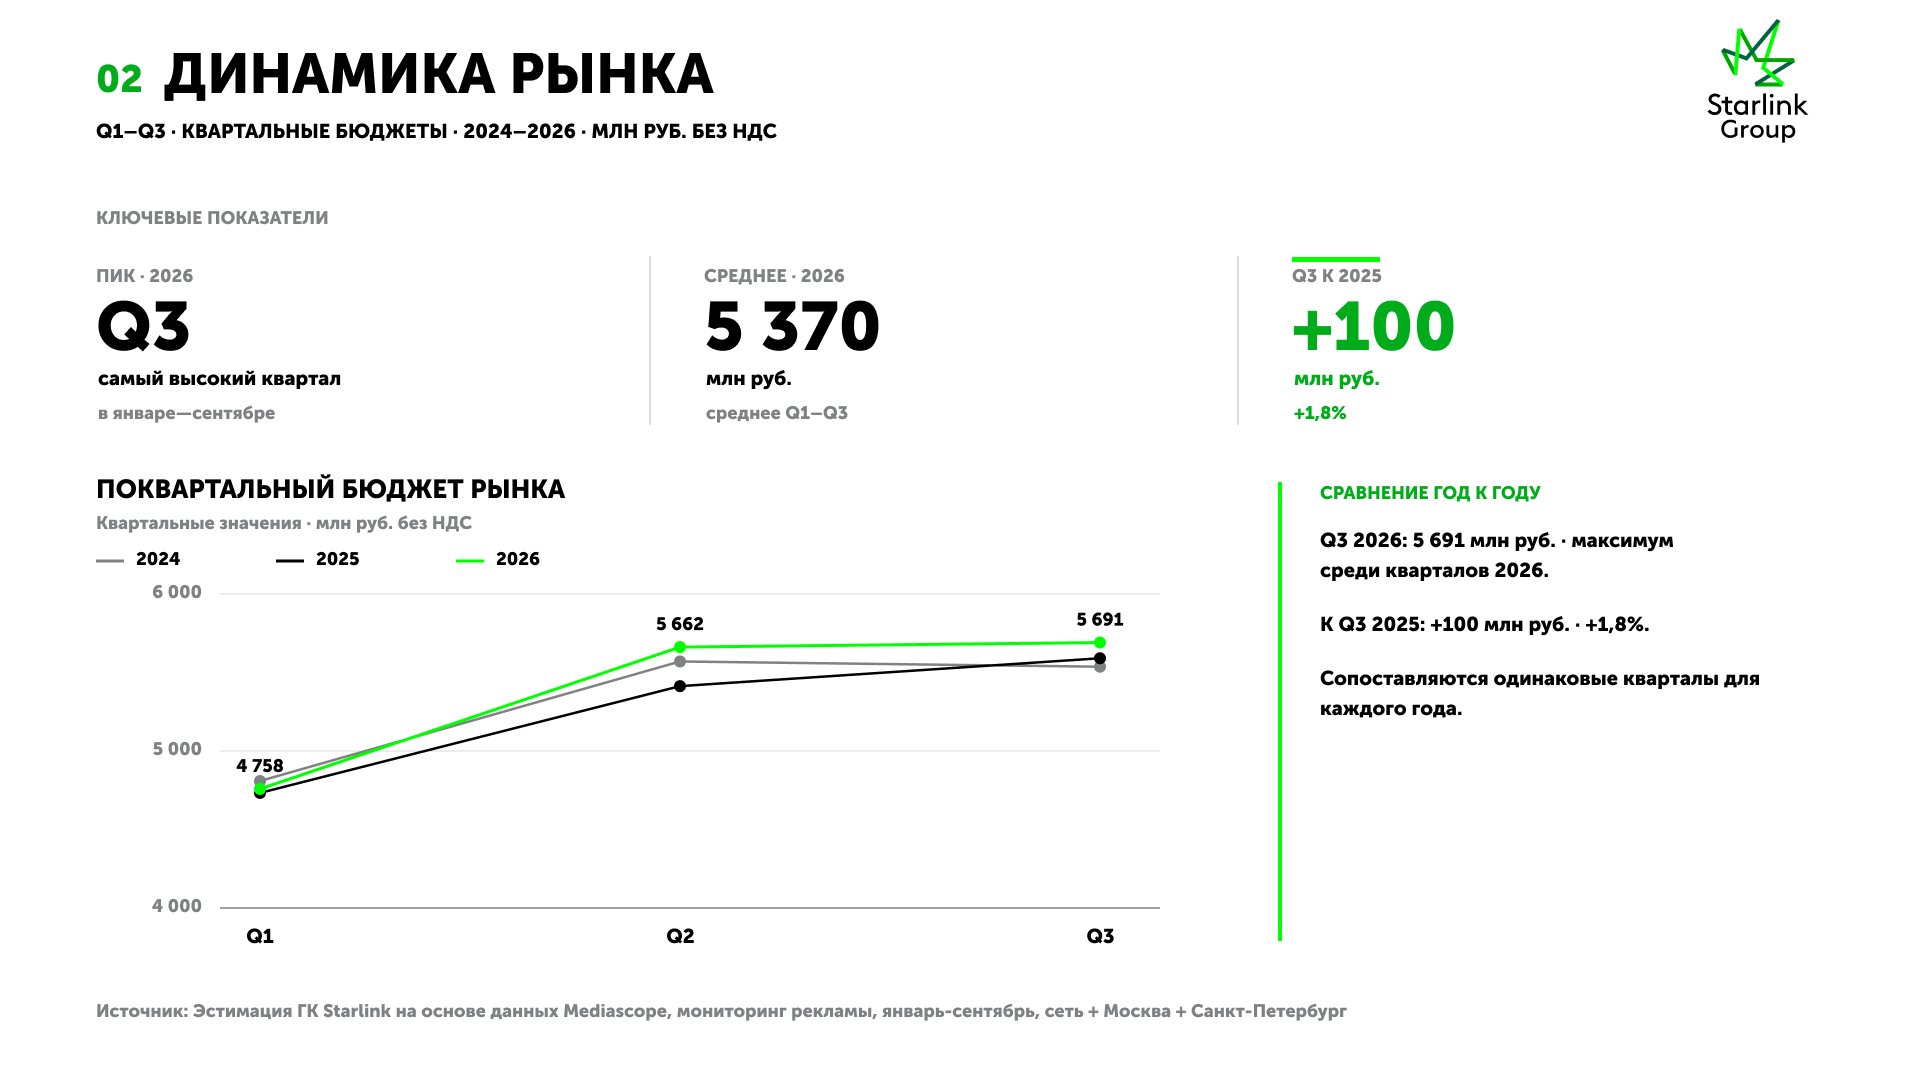
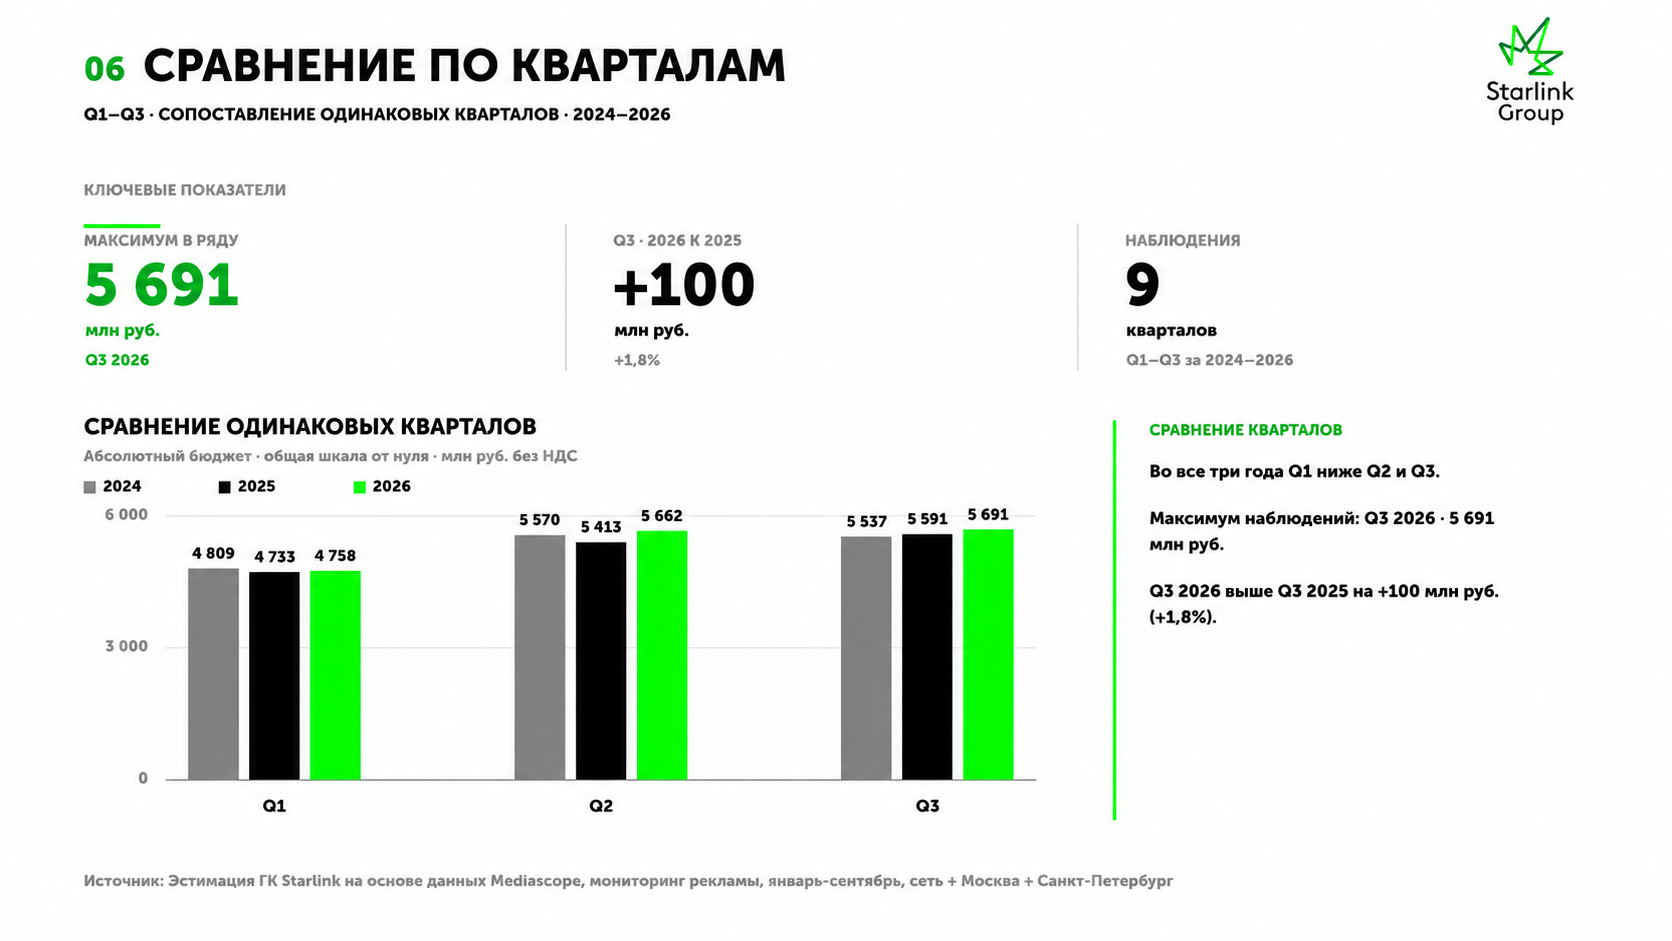
По нашей оценке, в первом квартале 2026 года затраты на радиорекламу увеличились всего на 0,5% год к году. Во втором квартале рост ускорился до 4,6%, но в третьем замедлился до 1,8%. Таким образом, положительная динамика сохранялась на протяжении всех девяти месяцев, однако говорить об устойчивом ускорении пока рано.
Нажмите на изображение, чтобы увеличить
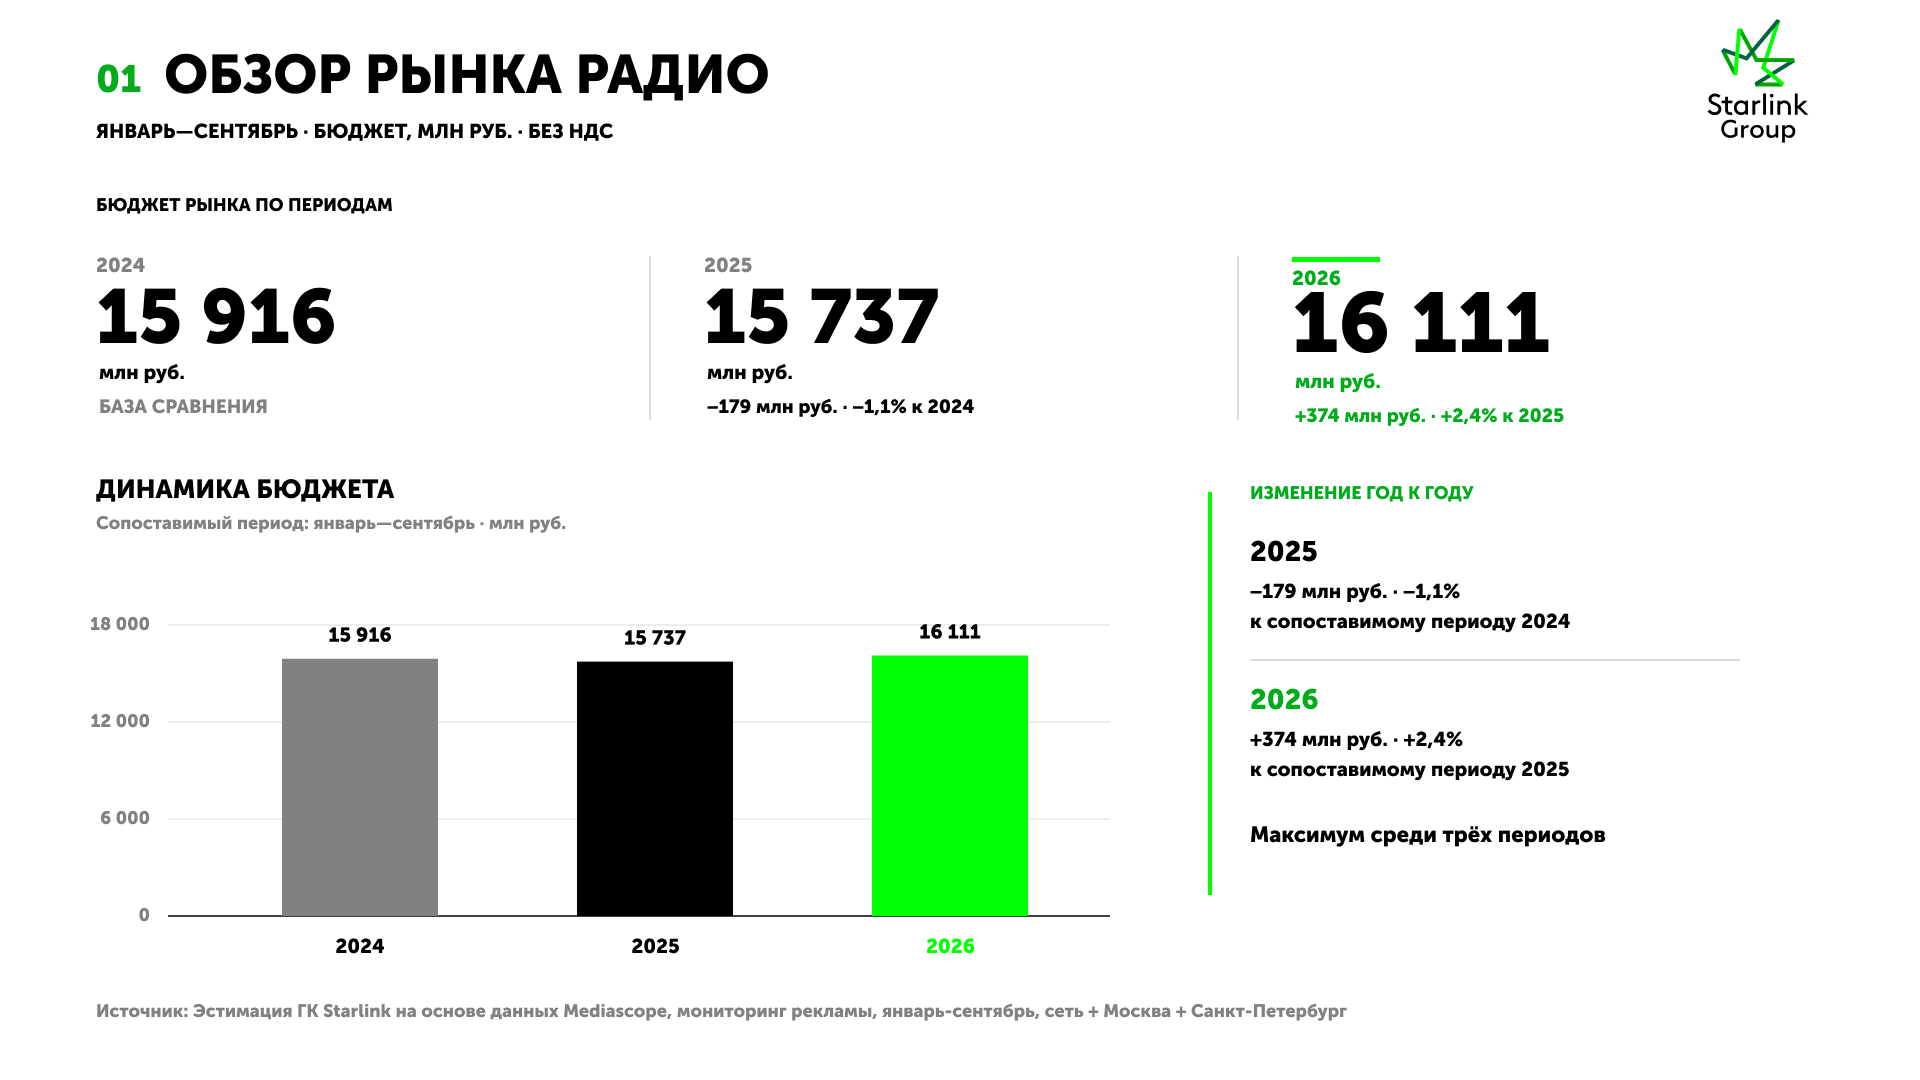
Для сравнения: за январь–сентябрь 2024 года рынок составлял 15,9 млрд рублей. По отношению к этому уровню результат 2026-го выше лишь на 1,2%. Это скорее стабилизация номинального объема, чем новый этап активного роста. При этом бюджетные данные сами по себе не позволяют определить, как изменились физический объем размещений и стоимость контакта: для этого необходима отдельная оценка цен и рекламного инвентаря.
Сетевое размещение компенсирует снижение локального
(оценивались размещения в Москве и Санкт-Петербурге)
Главное структурное изменение — дальнейшее усиление сетевого размещения. За девять месяцев его объем увеличился на 6,7%, до 11,6 млрд рублей. Локальные бюджеты (оценивались только в Москве и Санкт-Петербурге), напротив, сократились на 7,2%, до 4,5 млрд рублей.
В абсолютных значениях сетевой сегмент прибавил около 726 млн рублей, а локальный потерял 352 млн рублей. Именно разница между этими изменениями обеспечила общий прирост рынка на 374 млн рублей.
Доля сетевого размещения последовательно увеличилась с 68% в 2024 году до почти 72% в 2026-м.
Нажмите на изображение, чтобы увеличить
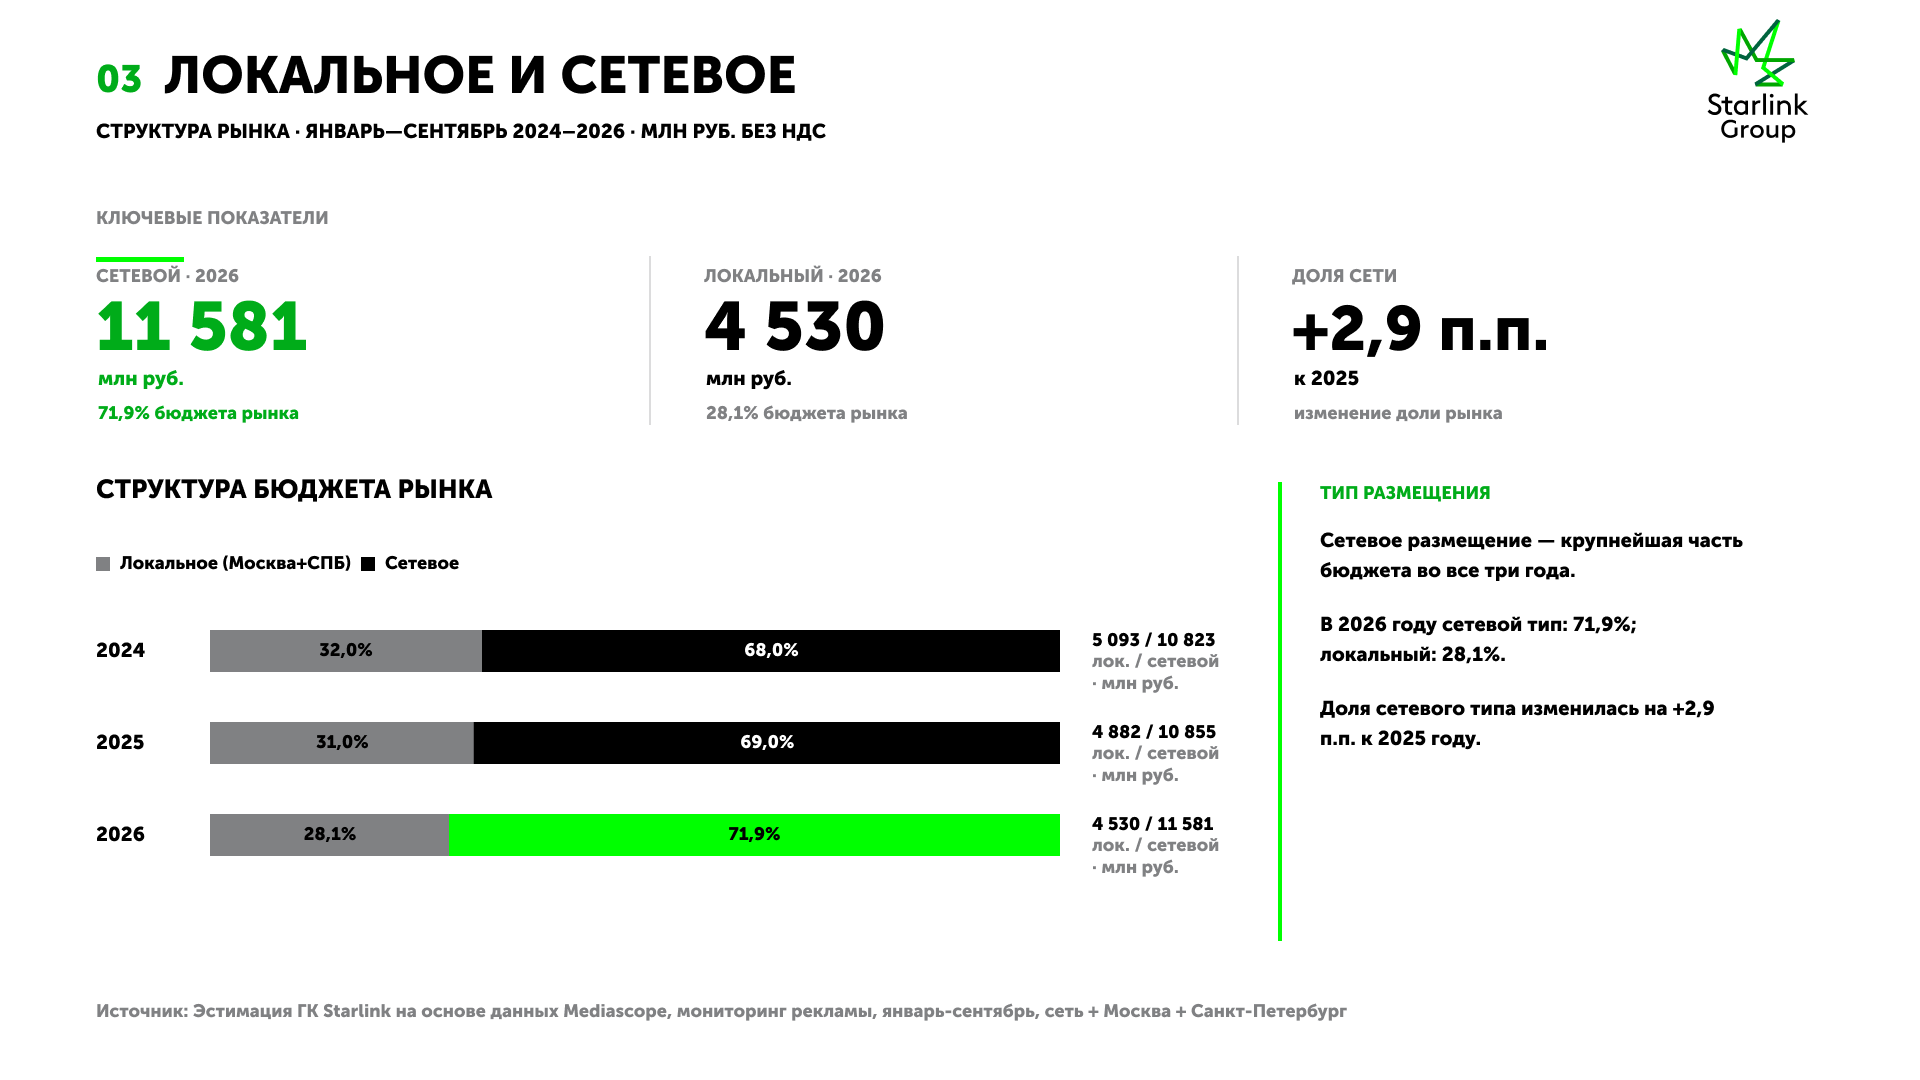
На наш взгляд, это важнее самого показателя роста на 2,4%: условия в двух сегментах заметно различаются. Вместе с тем было бы неверно автоматически трактовать снижение локальных бюджетов как отказ малого бизнеса от радио. Тип размещения не равнозначен масштабу рекламодателя: локальные кампании могут проводить и федеральные компании.
Для брендов вывод также не сводится к тому, что сетевое размещение предпочтительнее локального. Выбор должен зависеть от географии продаж и задач кампании. Федеральный охват не заменяет точечной поддержки там, где необходимо привлекать покупателей в конкретные магазины, офисы или объекты.
Прямая реклама остается основой рынка
Затраты на роликовую рекламу за январь–сентябрь выросли на 2,5%, до 15 млрд рублей. Спонсорство практически не изменилось: 1,1 млрд рублей, или плюс 0,3% год к году. На прямую рекламу приходится около 93,1% бюджетов, на спонсорство — 6,9%.
Таким образом, структура форматов остается устойчивой, а практически весь прирост инвестиций обеспечили рекламные ролики.
Однако бюджетная динамика не дает оснований считать спонсорство менее эффективным инструментом: эти форматы решают разные задачи.
Нажмите на изображение, чтобы увеличить
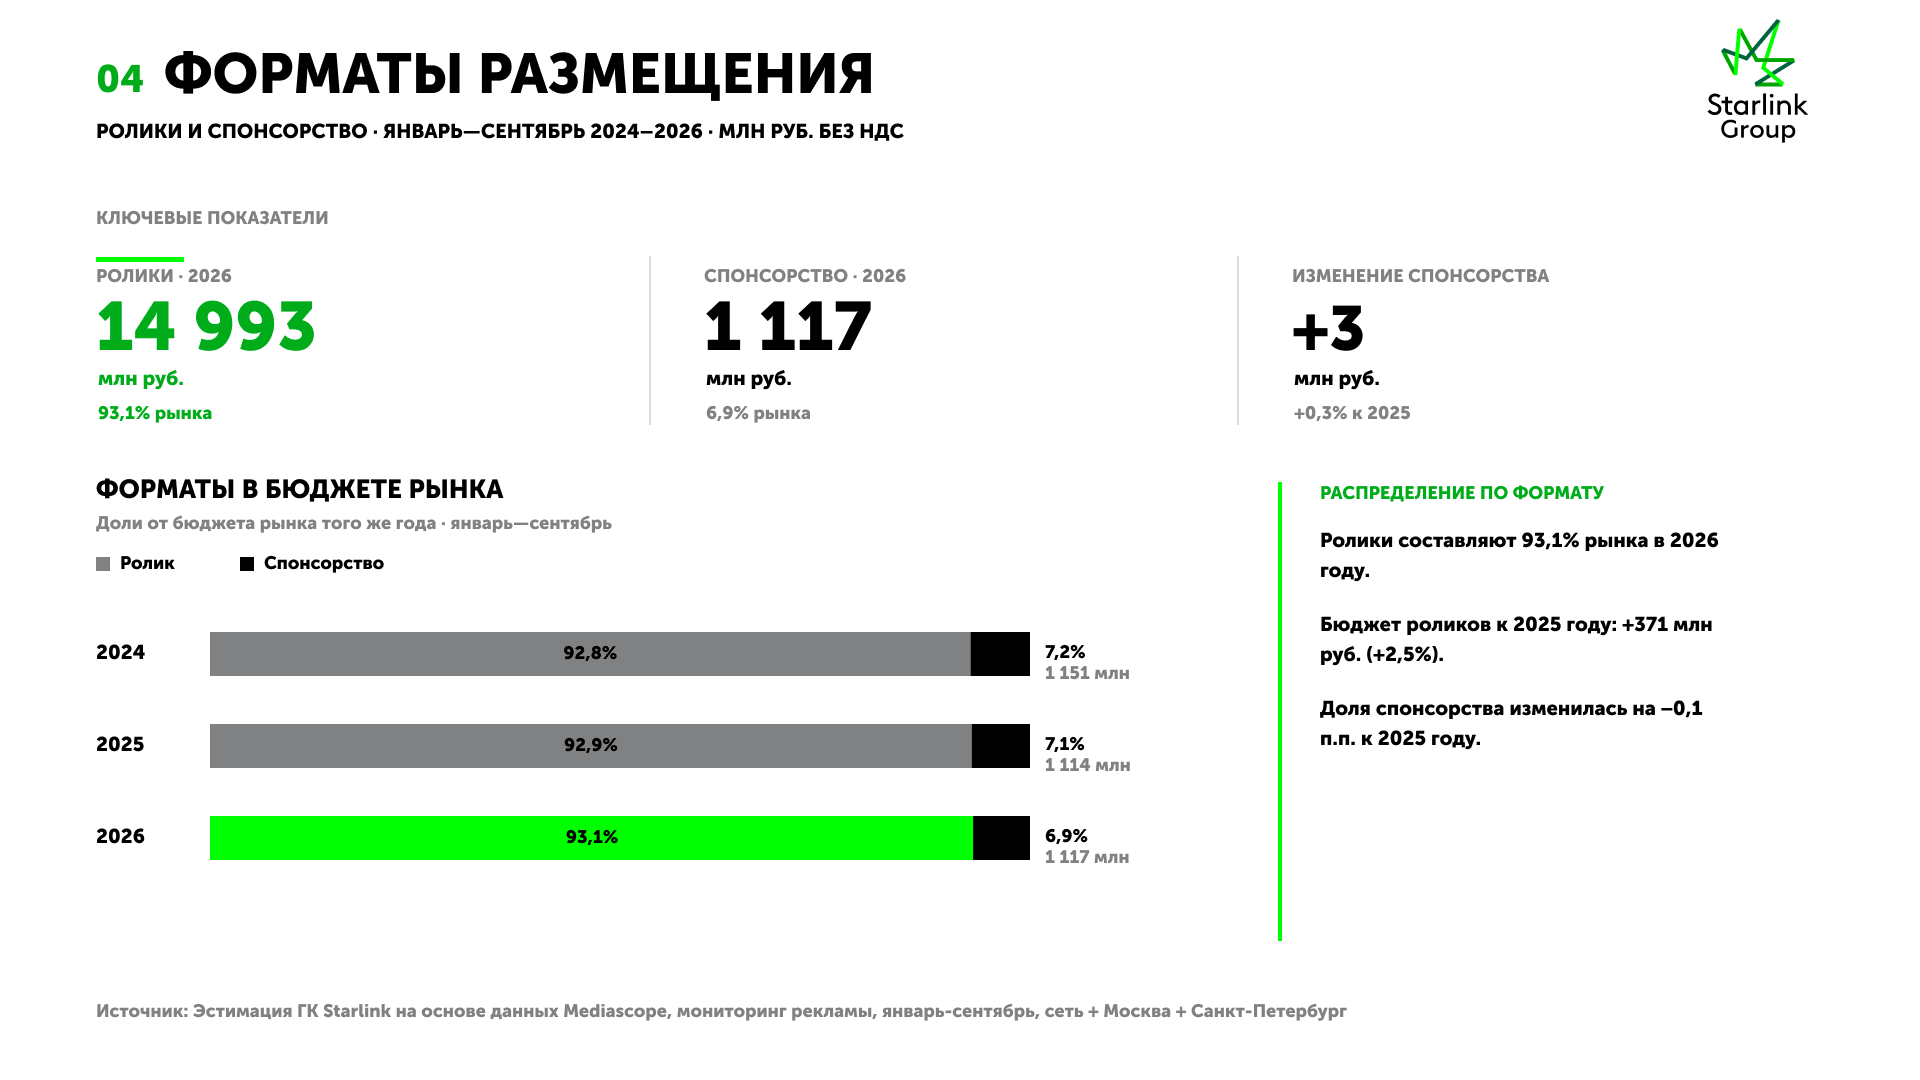
Прямая реклама позволяет выстраивать охват и частоту контакта с контролируемым сообщением. Спонсорство стоит оценивать прежде всего по соответствию контента бренду, качеству интеграции и способности привлечь внимание. Его имеет смысл тестировать под конкретную коммуникационную задачу, а не использовать как формальную альтернативу роликовому размещению.
Финансовые компании укрепляют позиции
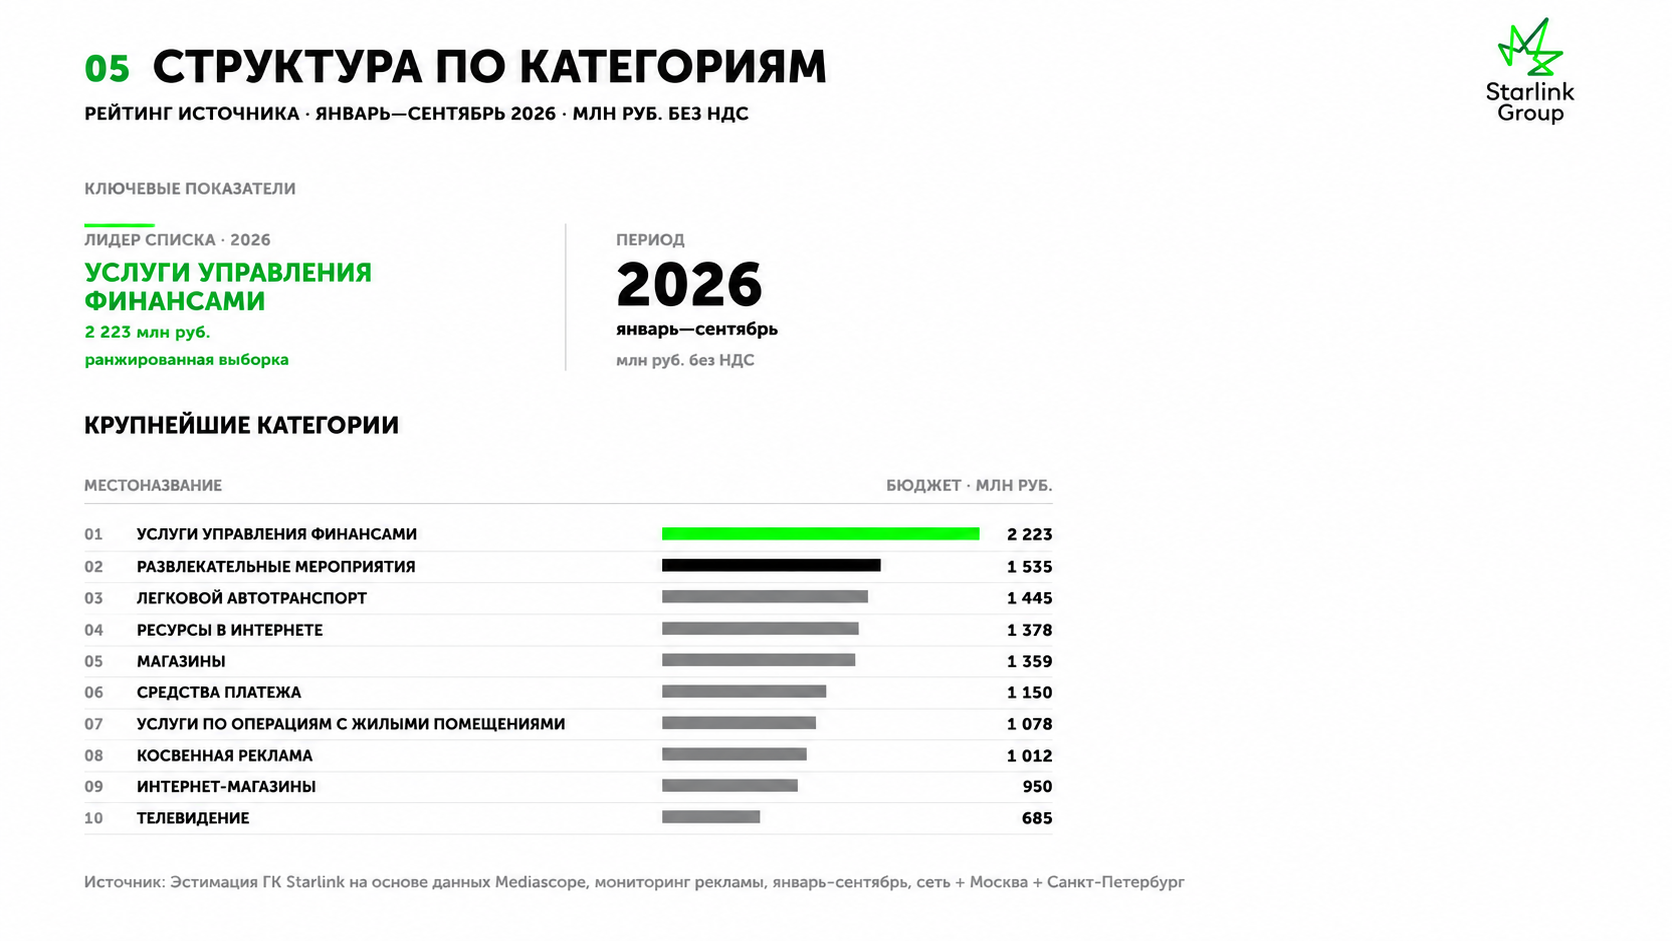
Одним из основных драйверов роста стал финансовый сектор. По данным ГК Starlink, за январь–сентябрь 2026 года затраты на радиорекламу в категории «Услуги управления финансами» увеличились на 19,4%, до 2,2 млрд рублей. Еще быстрее росли бюджеты в категориях «Средства платежа» — на 42,2%, до 1,2 млрд рублей, и «Расчетно-кассовое обслуживание» — на 47%, до 641 млн рублей.
Положительная динамика охватывает несколько направлений финансовой рекламы: инвестиции в категории «Привлечение средств» выросли на 26,7%, до 473 млн рублей, а в категории «Кредитование физических лиц» — на 51,4%, до 360 млн рублей. На наш взгляд, это показывает, что роль радио для финансового сектора не ограничивается имиджевыми коммуникациями: канал востребован и для продвижения конкретных продуктов и услуг.
Нажмите на изображение, чтобы увеличить
 \
Рост отдельных категорий не стоит автоматически считать появлением новых рекламодателей. Но он показывает направления, к которым стоит присмотреться: в частности, автосервисы и туризм увеличивают инвестиции быстрее рынка, хотя по абсолютному объему уступают крупнейшим категориям.
Одновременно рекламодатели из категории «услуги по операциям с жилыми помещениями» потеряли около 183 млн рублей, или 14,5%. На наш взгляд, это может отражать влияние ситуации на рынке жилья на рекламные решения девелоперов.
Что это меняет в стратегии рекламодателей
Первое — оценивать конкурентную среду в своей категории, а не ориентироваться только на среднерыночный рост. Показатель плюс 2,4% мало говорит о том, насколько интенсивно конкуренты конкретного бренда используют радио.
Второе — разделять сетевые задачи и локальную поддержку в двух столицах. Рост сетевого размещения сам по себе не делает его предпочтительным для каждого бренда. Выбор должен определяться географией продаж, необходимым охватом и стоимостью достижения целевой аудитории. Динамику других локальных рынков необходимо оценивать отдельно.
Третье — тестировать форматы под измеримую задачу. Для прямой рекламы важны охват, частота и понятность сообщения; для спонсорства — соответствие контекста и качество интеграции. Сравнивать их исключительно по стоимости выхода некорректно.
Четвертое — рассматривать Digital Audio отдельно, но в общей аудиостратегии.
Стриминг, подкасты и интернет-радио могут дополнять эфирное размещение, однако дополнительный охват и результат необходимо проверять, а не предполагать. Без сопоставимой оценки бюджетов нельзя уверенно говорить ни о доле цифрового аудио, ни о перетоке средств из эфирного радио.
Дальнейшая динамика зависит от широты спроса
Мы видим несколько возможных сценариев. Инерционный — продолжение умеренной номинальной динамики при дальнейшем увеличении доли сетевого размещения. Более благоприятный предполагает расширение круга растущих рекламодателей и стабилизацию локальных бюджетов. Риск-сценарий — сокращение активности крупных компаний, которое другим участникам не удастся компенсировать.
По итогам девяти месяцев совокупный объем сетевого размещения и локальной радиорекламы Москвы и Санкт-Петербурга сохраняет устойчивость. Однако за общим результатом стоят разные процессы: рост сетевых бюджетов, снижение локальных инвестиций в двух столицах и разнонаправленные решения крупных рекламодателей.
Дальнейшая динамика будет зависеть от того, насколько широким окажется спрос: поддержат ли активность финансовых компаний другие категории и стабилизируются ли локальные бюджеты Москвы и Санкт-Петербурга. Для рекламодателей же ключевой вопрос — не среднерыночный темп роста, а роль радио в собственной стратегии и измеримый результат размещения.