Финтех-медиа в 2026 году: обзор рекламных возможностей «Т-Банк Рекламы», «Сбера» и «Альфа-Рекламы»
Реклама в банковских приложениях за несколько лет выросла из партнерских кешбэков и разовых баннеров в самостоятельный канал, который рынок называет финтех-медиа. При этом у канала до сих пор нет единого определения, стандартов измерения и независимой верификации. Александр Веселков, экс-руководитель клиентского направления «СберСеллер», один из лидеров сообщества DMC Russia, сравнивает рекламные возможности «Т-Банк Рекламы», «Сбера» и «Альфа-Рекламы»: какой инвентарь и механики доступны брендам, чем площадки отличаются друг от друга и как эксперты DMC Russia оценивают объем рынка в 2026 и 2027 годах. В основе обзора лежат данные площадок о форматах, ценах и механиках на ноябрь 2026 года и экспертная оценка сообщества

Общий обзор
Еще несколько лет назад реклама в банковском приложении была побочным продуктом. Партнерские кешбэки, кобрендинговые акции и отдельные баннеры продавались точечно. Сейчас крупные банки собирают из этих элементов полноценные рекламные предложения для внешних брендов.
Интерес брендов к банковским приложениям объясняется несколькими причинами:
1. У приложений большая авторизованная аудитория, которая заходит в них много раз в неделю. Суммарный MAU (Monthly Active Users — количество уникальных юзеров, посещавших интернет-ресурс минимум один раз за последний месяц) трех участников обзора превышает 140 млн, хотя часть пользователей у них общая.
2. У каждого есть данные о финансовом поведении клиентов, поэтому таргетинг можно строить по реальным тратам в категориях, а не по заявленным интересам.
3. Банк может довести клиента до покупки через кешбэк, персональный офер, витрину или экран успешной оплаты.
Финтех-медиа часто сравнивают с retail media, но сценарий пользователя здесь другой. В маркетплейс человек приходит за товаром, а в банковское приложение — платить, переводить деньги и проверять баланс. Поэтому реклама должна быть уместной и не подрывать доверие к финансовому сервису. Предложение внутри приложения клиент может воспринимать как одобренное банком, поэтому требования к качеству офера здесь выше, чем в обычных рекламных сетях.
Рынок формируется: у категории нет общепринятого определения, единых стандартов измерения и публичной статистики по рекламным доходам. Экспертную оценку объема рынка от DMC Russia приводим в заключении. В ней под финтех-медиа понимается только банковский инвентарь без кешбэк-механик, партнерских сетей и отдельных медиа.
Сравнение площадок
Сравнение финтех-медиа 2026
год
Нажмите на изображение, чтобы увеличить
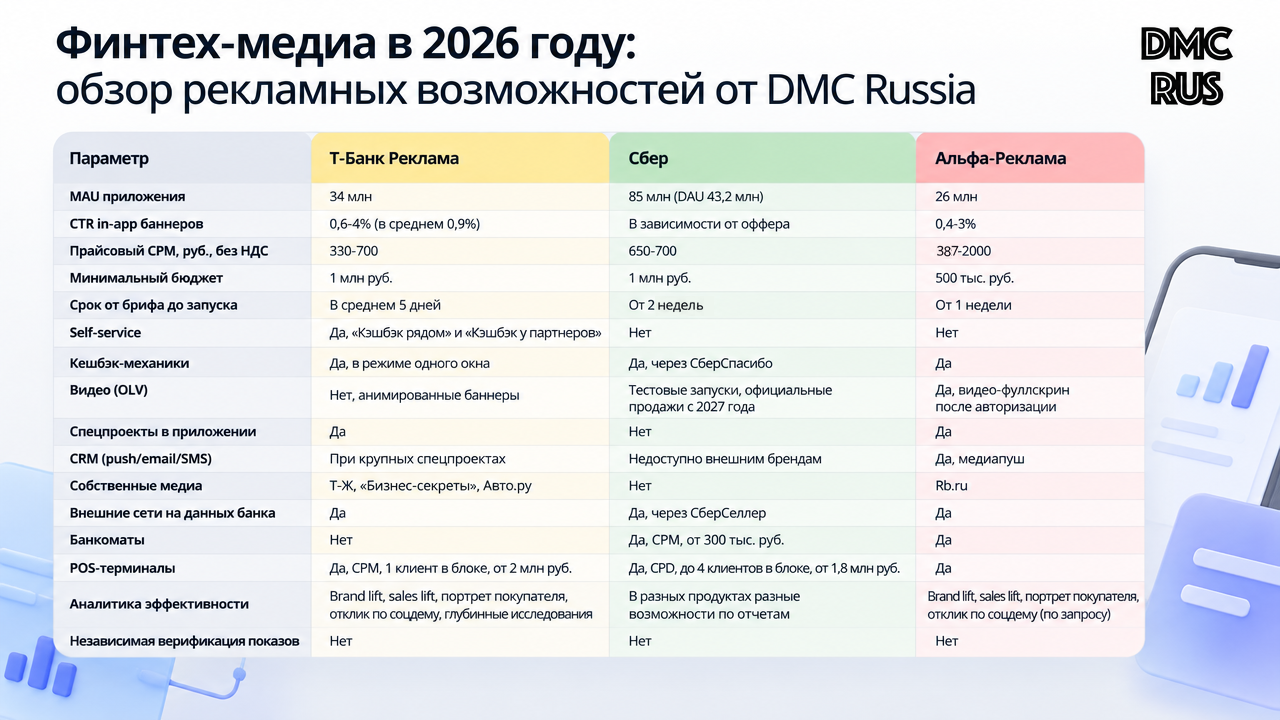
CTR (Click-Through Rate — отношение числа кликов на рекламу к числу показов) и прайсовый CPM (Cost per Mille — стоимость 1 тыс. показов рекламного объявления) в таблице приведены по данным самих площадок и рассчитаны по разным наборам форматов. Широкий диапазон у «Альфа-Рекламы», например, объясняется полноэкранными форматами, которые стоят дороже стандартных баннеров и дают более высокий отклик. Эти цифры показывают порядок цен, но для прямого сравнения эффективности площадок не подходят.
Таргетинг во всех трех банках строится на одной базе: соцдем, финансовое поведение, интересы, гео и кастомные сегменты. «Сбер» дополнительно предлагает психотипы. Независимой верификации показов в банковских приложениях пока нет ни у одной площадки, и рекламодатель опирается на отчетность самого банка.
«Т-Банк Реклама»
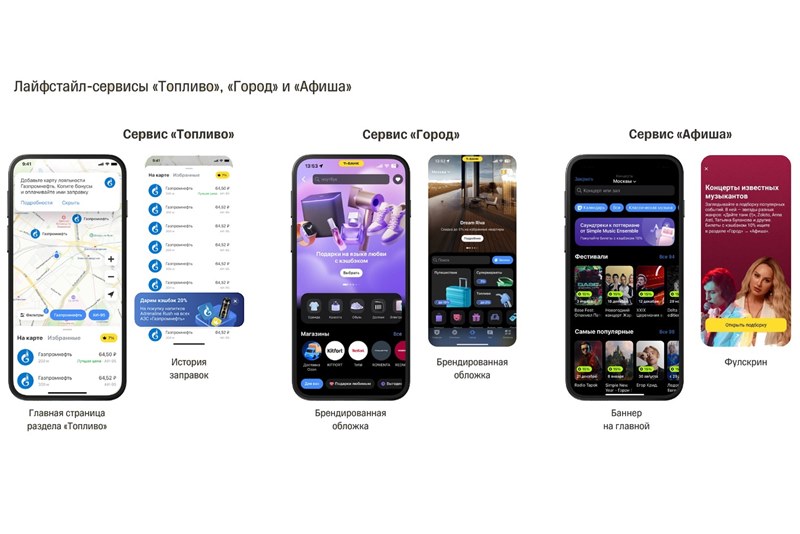
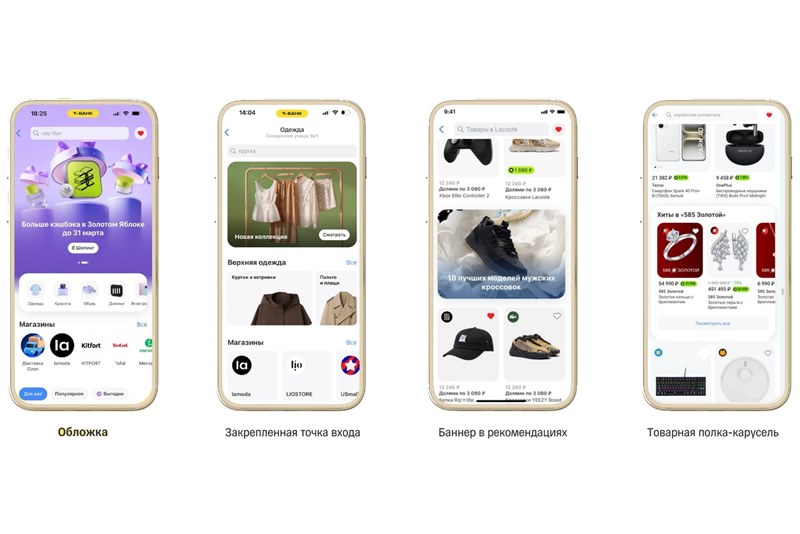
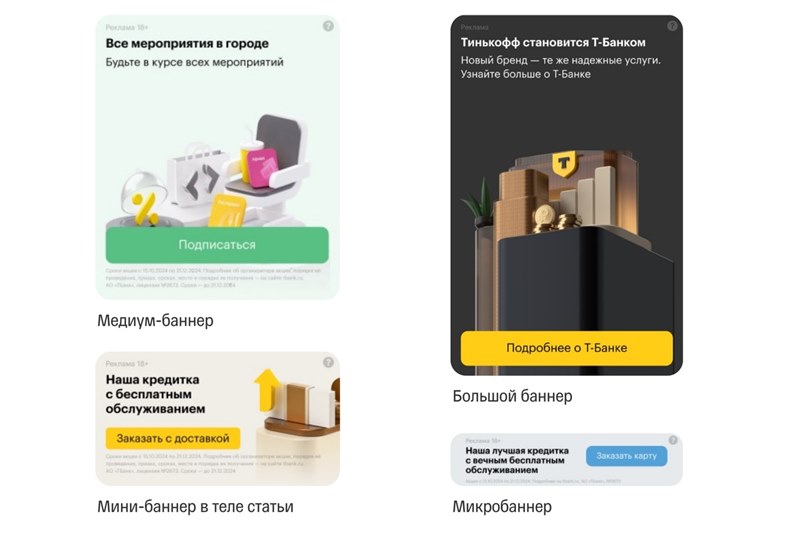
У «Т-Банк Рекламы» больше всего точек контакта в приложении. Кроме баннера на главной, инвентарь есть в тематических сервисах экосистемы:
- «Шопинг»;
- «Город» (включая супермаркеты и «Афишу» с театрами, концертами и кино);
- «Кэшбэки и бонусы»;
- «Топливо» с баннерами в списке АЗС и на экране успешной оплаты;
- Баннеры размещаются и в банковских разделах: «Детали счета», «Платежи и переводы», экран успеха.
За счет этого кампанию можно строить по контексту. Продукты питания логично размещать в супермаркетах «Города», автобренды в «Топливе», развлечения в «Афише». Такая логика ближе к retail media, чем у других участников обзора.
Помимо баннеров площадка продает:
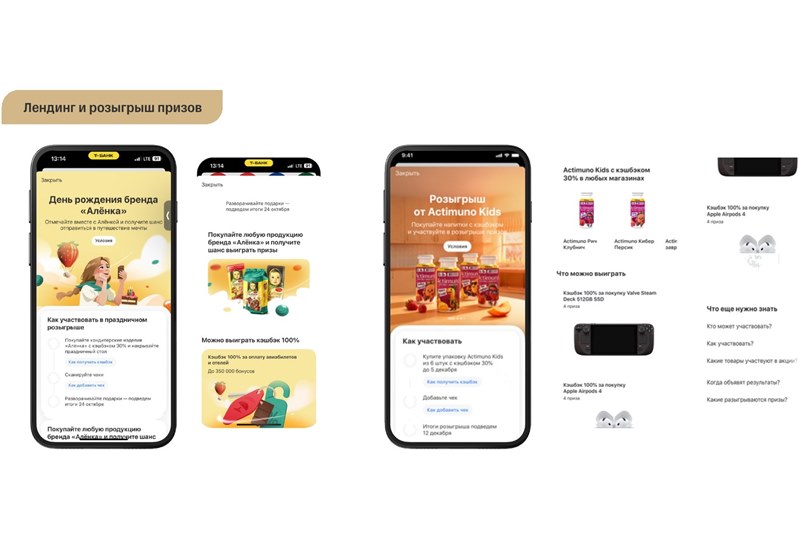
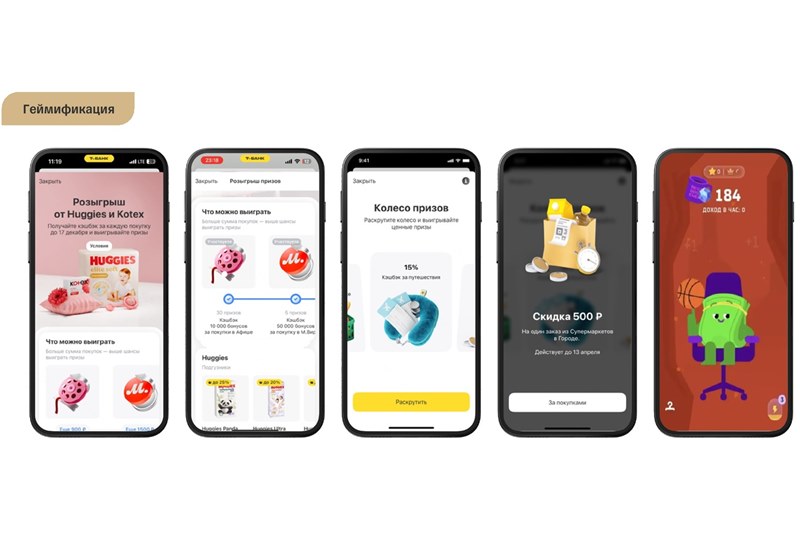
- кешбэк-механики и спецпроекты в приложении (лендинги, розыгрыши,
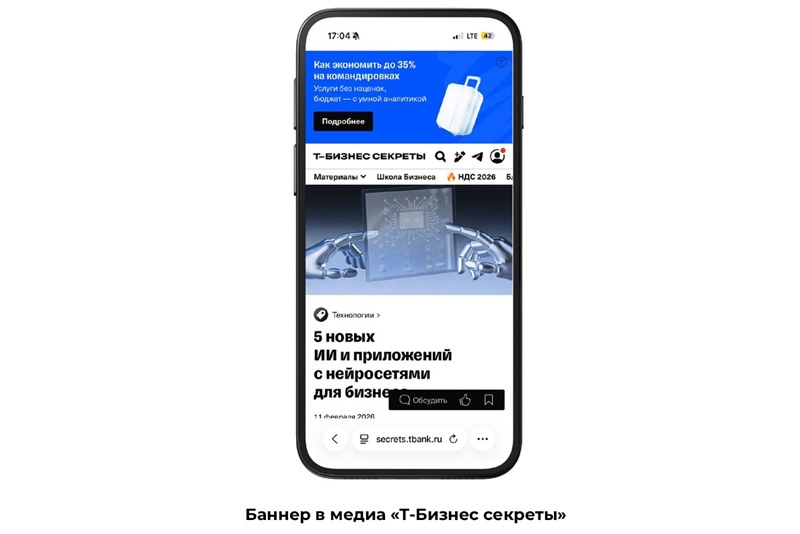
геймификацию), размещения в собственных медиа (Т-Ж, «Бизнес-секреты» и
«Авто.ру») и в соцсетях банка;
- кобрендинг во внешних каналах;
- размещение во внешних сетях на данных банка.
CRM-каналы доступны только в крупных спецпроектах и коллаборациях. Механики «Кэшбэк рядом» и «Кэшбэк у партнеров» рекламодатель может запускать самостоятельно, а закупка кешбэка проходит в режиме одного окна.
CTR in-app баннеров от 0,6 до 4%, в среднем около 0,9%, прайсовый CPM от 330 до 700 рублей без НДС. Минимальный бюджет на кампанию в приложении составляет 1 млн рублей. От брифа до запуска кампании в среднем проходит пять дней.
В офлайне «Т-Банк Реклама» предлагает POS-терминалы с геотаргетингом по городам или MCC-точкам. Размещение эксклюзивное: в блоке один коммерческий клиент, оплата по CPM, минимальный бюджет 2 млн рублей.
Набор аналитики зависит от типа рекламодателя и целей кампании. Площадка может предоставить brand lift и sales lift, портрет покупателя и анализ отклика на рекламу в социально-демографическом разрезе, а также провести глубинные исследования. Баланс между коммерцией и клиентским опытом «Т-Банк Реклама» поддерживает через постоянные тесты форматов, частоты и мест размещения: снижение CTR и CR служит сигналом скорректировать аудиторию, сообщение или размещение. Ограничения по категориям определяются законом о рекламе, а с учетом репутации бренда площадка может скорректировать набор доступных размещений.
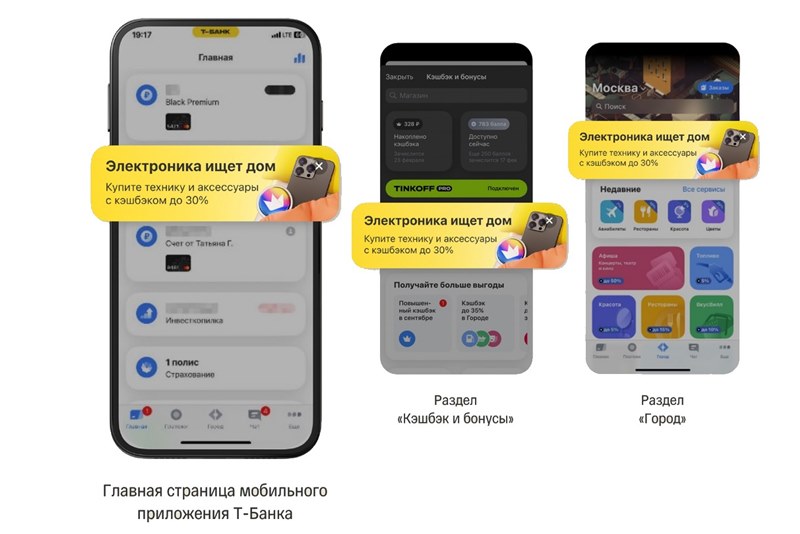
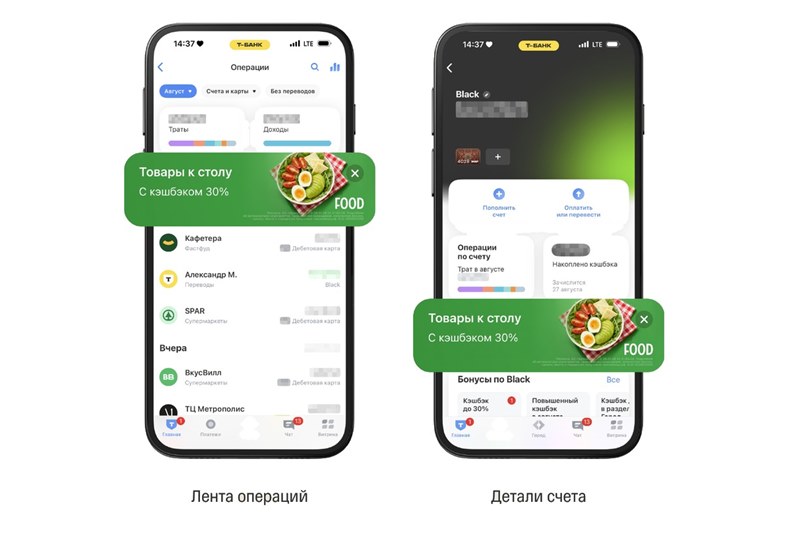
Примеры форматов «Т-Банк Рекламы», медиакит
компании
«Сбер»
У «Сбера» самая большая аудитория среди трех банков: 85 млн MAU и 43,2 млн DAU (Daily Active Users — количество уникальных пользователей за сутки). Для рекламодателя это охват и частота, ведь больше половины месячной аудитории заходит в «СберБанк Онлайн» каждый день.
In-app-инвентарь расположен в ключевых точках банковского сценария:
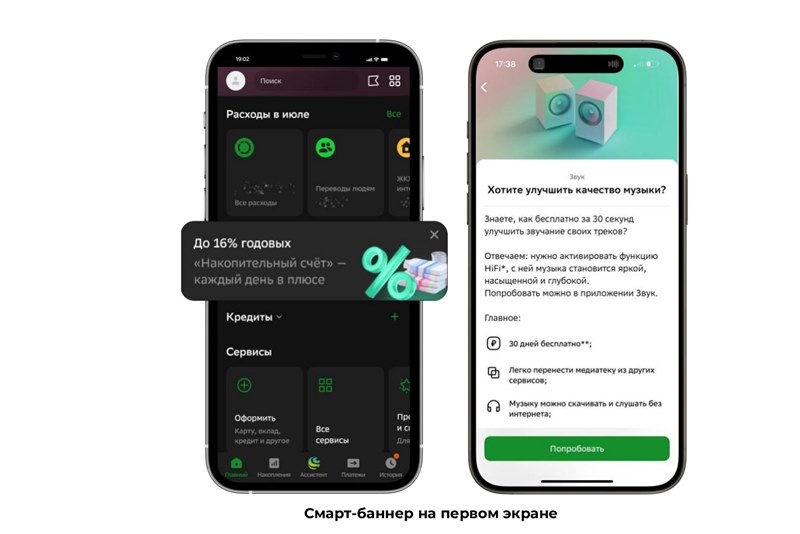
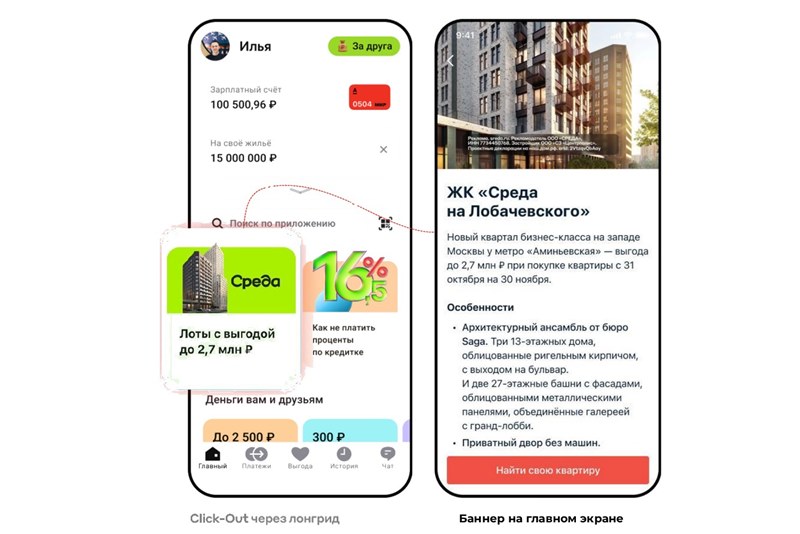
- смарт-баннер на первом экране,
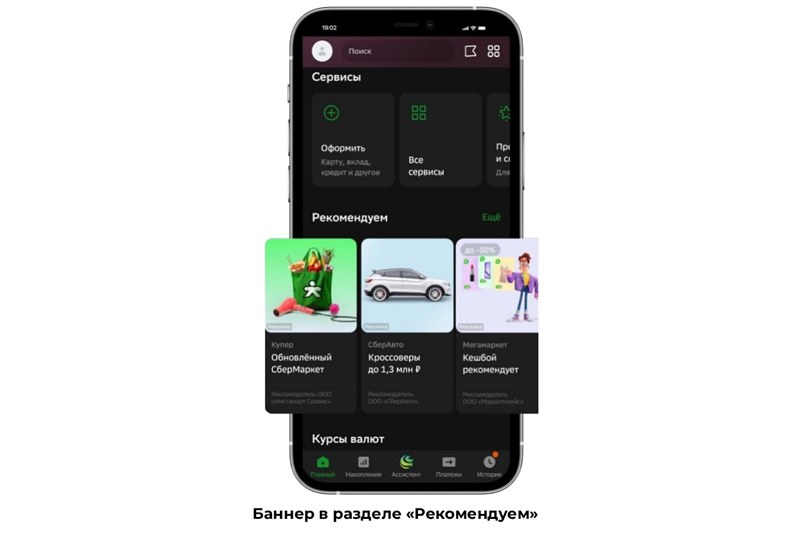
- баннер в блоке «Рекомендуем»,
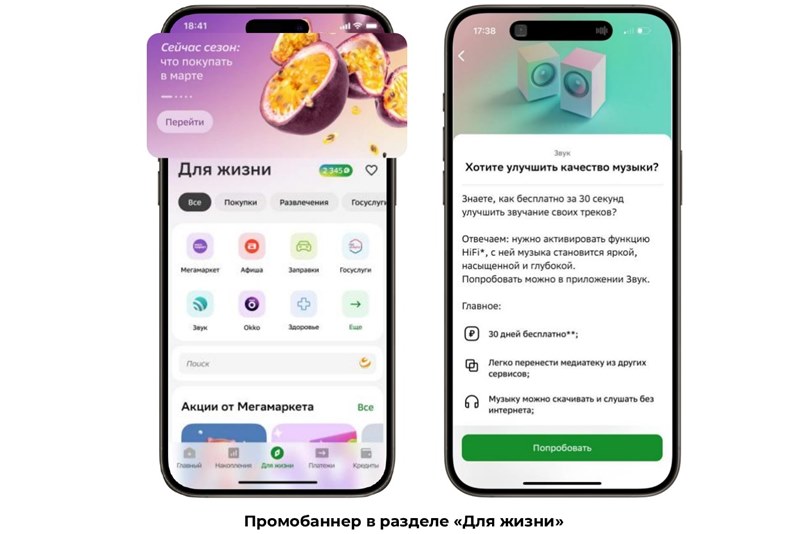
- промобаннер в разделе «Для жизни».
Все три формата продаются по CPM, прайсовый CPM от 650 до 700 рублей без НДС, минимальный бюджет 1 млн рублей. CTR зависит от офера. От брифа до запуска кампании проходит от двух недель. Размещение идет через «СберСеллер», самостоятельного запуска через self-service пока нет.
Рекламное предложение «Сбера» складывается из нескольких продуктов экосистемы:
- кешбэк-механики работают через программу лояльности «СберСпасибо»,
- закупка медийного инвентаря проходит через «СберСеллер»,
- внешняя дистрибуция на банковских данных идет через партнерскую сеть «СберСеллера».
Возможности по отчетам об эффективности зависят от продукта. К стандартным сегментам таргетинга добавлены психотипы.
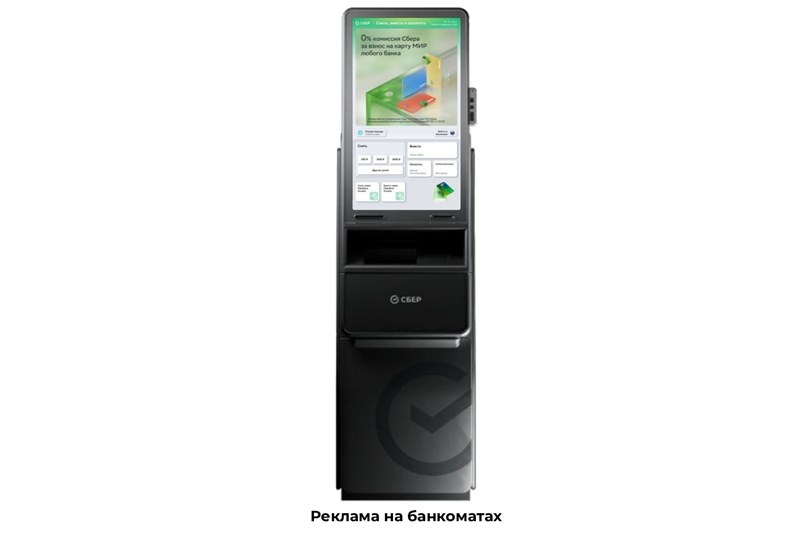
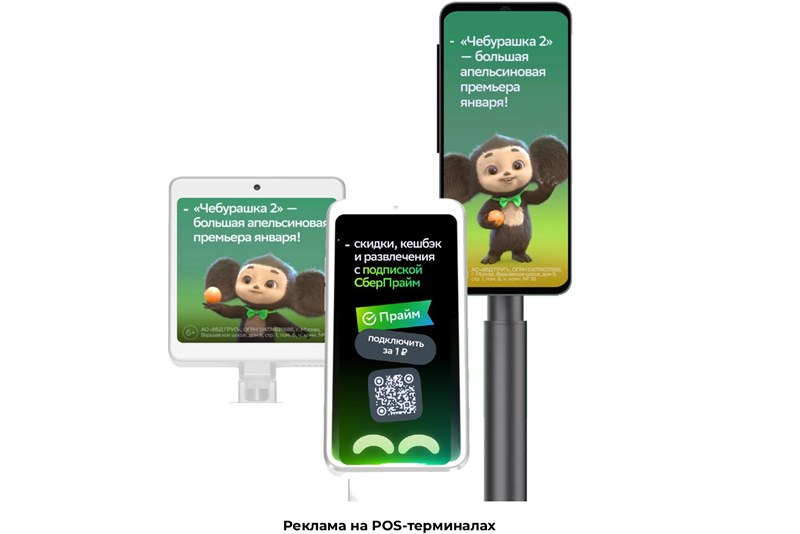
У «Сбера» развитый офлайн-контур. Банк продает рекламу на экранах банкоматов с таргетингом по гео, соцдему, доходу, интересам и аудиторным сегментам. Оплата по CPM, минимальный бюджет от 300 тыс. рублей. Есть и реклама на POS-терминалах: оплата по CPD, до четырех коммерческих клиентов в блоке, минимальный бюджет 1,8 млн рублей.
Часть механик внешнему рекламодателю пока недоступна. Это CRM-каналы, соцсети и собственные медиа банка. Кобрендинг во внешних каналах возможен при продуктовой интеграции, например «Автокредит + Авто». Видеоформаты «Сбер» сейчас тестирует, официальные продажи запланированы на 2027 год.
Примеры форматов «Сбера». Источник: продуктовая
презентация «СберСеллера»
«Альфа-Реклама»
Аудитория «Альфа-Рекламы» составляет 26 млн MAU. У площадки широкий диапазон CTR (от 0,4 до 3%) и самый широкий диапазон прайсового CPM (от 387 до 2000 рублей). Это связано с разнообразием инвентаря, в который входят и стандартные баннеры, и заметные полноэкранные форматы.
Инвентарь в приложении
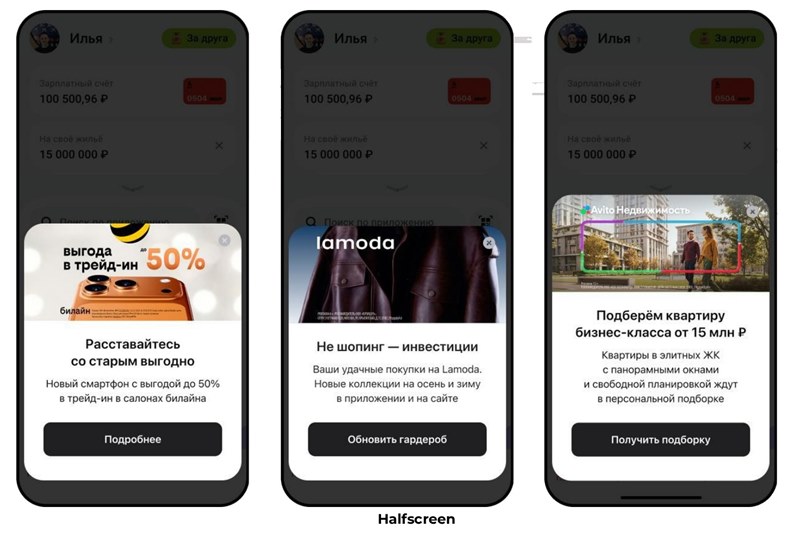
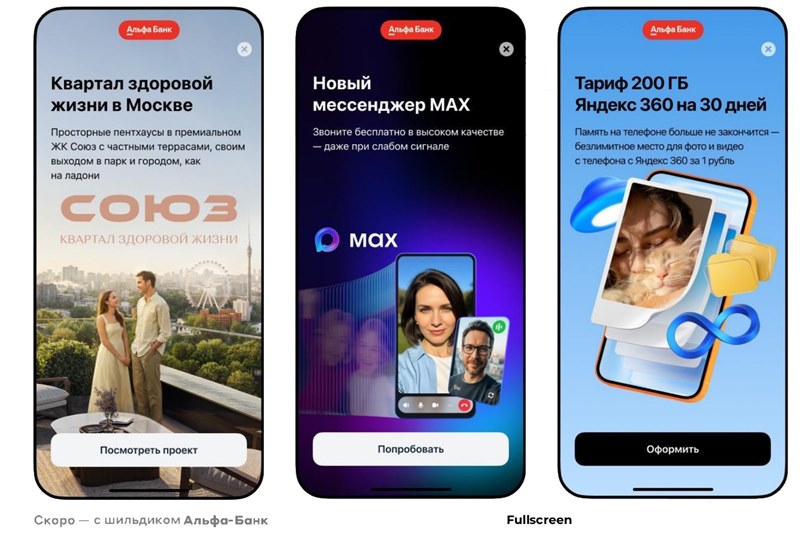
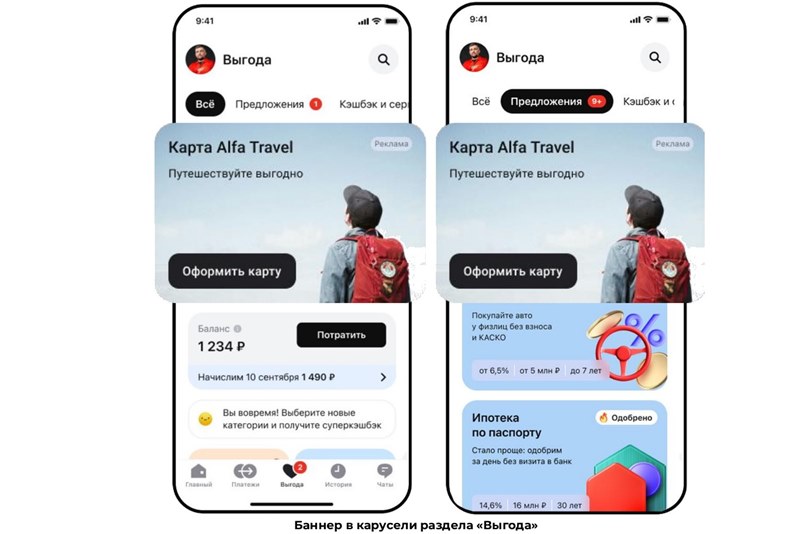
- На главном экране доступны: баннер в карусели, fullscreen (полноэкранное изображение) и halfscreen (объявление на части экрана).
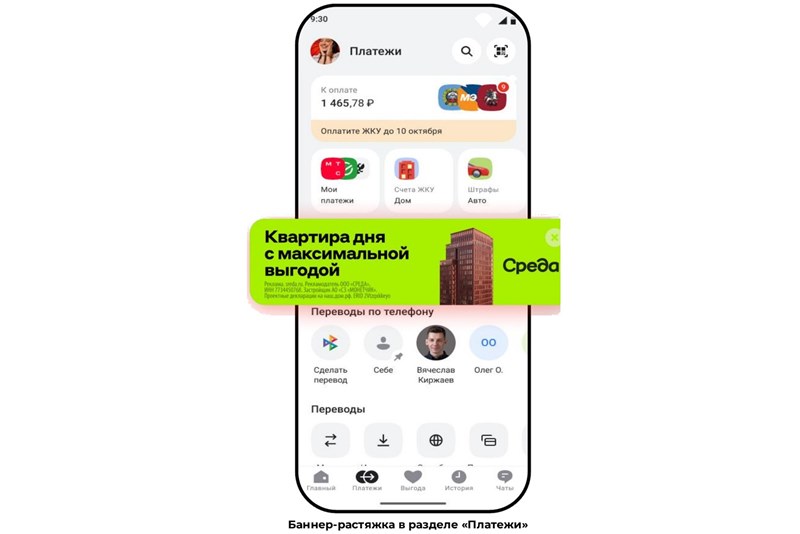
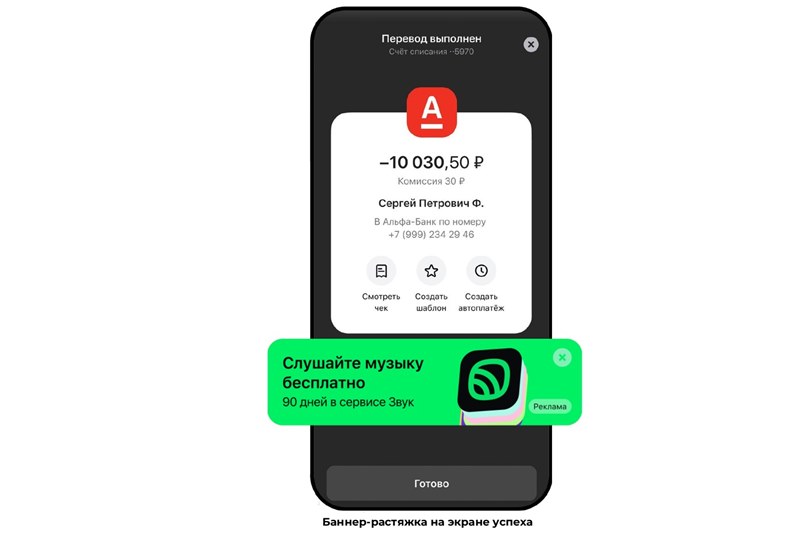
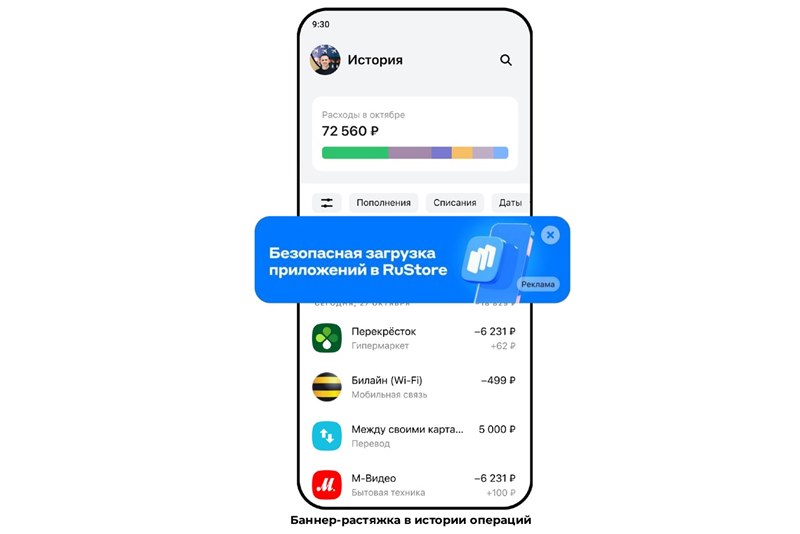
- В разделах размещаются баннеры-растяжки в «Платежах», в истории операций и на экране успеха, а также карусель в разделе «Выгода».
Минимальный бюджет 500 тыс. рублей, от брифа до запуска кампании проходит от одной недели.
Из дополнительных механик внешнему партнеру доступны:
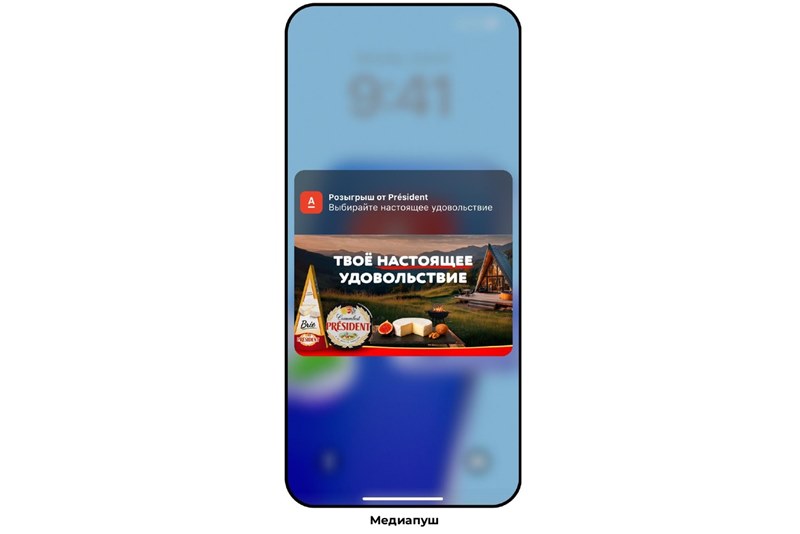
- CRM-канал (медиапуш),
- кешбэк,
- спецпроекты с интеграцией товарного знака в приложение,
- halfscreen с переходом на сайт бренда,
- кобрендинг во внешних каналах,
- размещение во внешних сетях на банковских сегментах.
«Альфа-Реклама» единственная из трех площадок, где медиапуш доступен внешнему рекламодателю без привязки к крупному спецпроекту. Альфе также принадлежит деловое медиа Rb.ru. По запросу площадка предоставляет аналитику эффективности: brand lift и sales lift, портрет покупателя и отклик на рекламу в социально-демографическом разрезе.
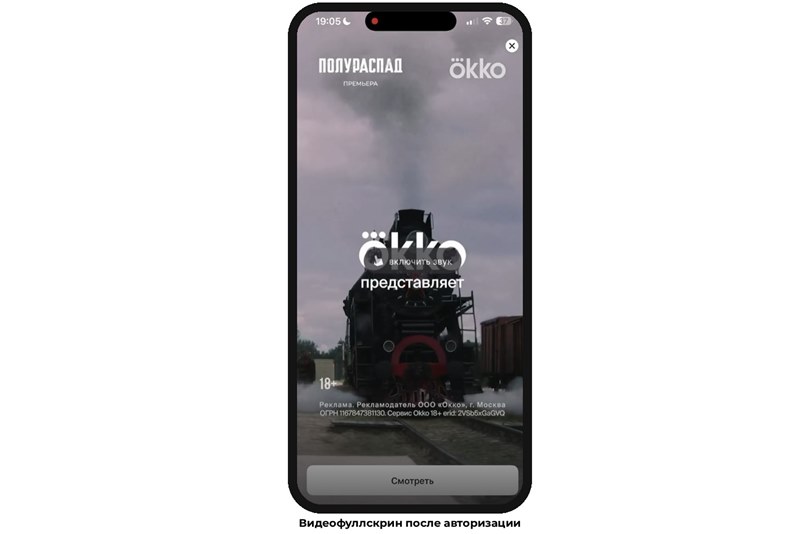
В октябре «Альфа-Реклама» запустила для сторонних брендов видеофуллскрин, который появляется на экране сразу после авторизации пользователя. Первым партнером запуска стал онлайн-кинотеатр Okko.
В офлайне у «Альфа-Рекламы» есть реклама на банкоматах и POS-терминалах.
Карусель: примеры форматов «Альфа-Рекламы». Медиакит
компании
Что учесть рекламодателю
- Показы в банковских приложениях пока не проверяет независимый
измеритель, поэтому рекламодатель вынужден полагаться на отчетность
самих площадок. Клики при этом можно отслеживать собственными инструментами
заказчика.
- Рекламодатель работает с агрегированными аудиторными сегментами, а не с данными конкретных клиентов: персональные и транзакционные данные остаются внутри банка. Размещения в банковских приложениях, как и другая интернет-реклама, подлежат маркировке через ОРД.
- Набор метрик и условия, на которых банк предоставляет
аналитику, у каждой площадки свои. Состав отчета лучше согласовать до старта
кампании.
- Кешбэк и медийные размещения иногда закупаются через
разные подразделения или продукты экосистемы. От этого зависят сроки запуска и
то, получится ли свести результаты в один отчет.
- Минимальные бюджеты заметно различаются: от 300 тыс.
рублей на банкоматах и от 500 тыс. рублей на размещения в приложении до 2 млн
рублей на POS-терминалы.
- К оферу в банковской среде требования выше, чем в обычных сетях. Неуместная или бесполезная для клиента реклама внутри финансового сервиса бьет по доверию и к бренду, и к банку.
Чего ждать в 2027 году
Драйвером роста в 2027 году, вероятно, станет не отдельный формат, а сам качественный инвентарь.
Авторизованная аудитория, данные о реальных тратах и контакт рядом с моментом оплаты будут постепенно вытеснять с рынка менее качественные размещения. Видео в банковских приложениях тоже будет развиваться: «Альфа-Реклама» уже запустила видеофуллскрин, «Сбер» проводит тестовые запуски и планирует начать официальные продажи видео в 2027 году. Но такой инвентарь будет дорогим, и его объем в ближайший год останется небольшим.
Еще одна точка роста связана с упрощением закупки. Self-service пока доступен только у «Т-Банк Рекламы» и только для кешбэк-механик. Кабинеты самообслуживания помогут подключить средний бизнес, для которого ручной запуск и минимальные бюджеты от 500 тыс. рублей могут быть барьером.
Не исключено, что в 2027 году на рынке появятся и новые игроки. Большая авторизованная аудитория и данные о финансовом поведении есть и у других крупных банков, а опыт площадок из обзора показывает, что на этом можно построить отдельный рекламный бизнес.
Заключение
Финтех-медиа вышло из стадии эксперимента. У трех крупных банков есть рабочий инвентарь, понятные цены, таргетинг на транзакционных данных, выход во внешние сети и в офлайн. Продуктово площадки во многом похожи: различаются уровень автоматизации и набор инструментов, а результат для рекламодателя сопоставим. Главное отличие в аудитории, которую может охватить каждый банк. Большинство клиентов активно пользуется одним основным банком, и только он видит их регулярные траты, например абонемент в фитнес-клуб или подписку на онлайн-кинотеатр. Поэтому бренду, которому нужен широкий охват, стоит размещаться сразу на нескольких площадках.
При этом финтех-медиа перестает быть только performance-каналом. С появлением видео и полноэкранных форматов банковские приложения можно использовать и для имиджевых задач. В «Альфа-Рекламе», например, рассчитывают, что видеоформат даст рекламодателям возможности классических диджитал-медиа, включая работу с эмоциональной составляющей бренда.
По оценке экспертов DMC Russia, объем рынка финтех-медиа в 2026 году составит около 4 млрд рублей, а в 2027 году вырастет примерно до 7 млрд рублей, то есть на 75%. В оценку входит только банковский инвентарь, без бюджетов на кешбэк-механики, партнерских сетей и отдельных медиа. Расчет основан на мнениях экспертов сообщества и данных площадок о ценах и объемах инвентаря. Прогноз на 2027 год учитывает только текущих игроков, и появление новых площадок может увеличить объем рынка.
Важно, что рост пока не связан с перераспределением бюджетов между банками. Площадки не отнимают доли друг у друга: рынок расширяется, и каждый банк наращивает собственные рекламные доходы. Это характерно для ранней стадии развития канала, когда спрос со стороны рекламодателей растет быстрее, чем конкуренция за него.
Другие каналы финтех-медиа пока не заменяет, его стоит подключать под конкретные задачи. Например, когда нужно выйти на аудиторию с определенным финансовым поведением, стимулировать пробную покупку через кешбэк или показать бренд рядом с моментом оплаты.
Чтобы финтех-медиа стало постоянной строкой в медиаплане, рынку нужны независимая верификация, общие стандарты измерения бизнес-результата и более простая закупка: кабинеты самообслуживания, пакетные предложения, прозрачная отчетность. От этого во многом будет зависеть, насколько быстро канал вырастет в 2027 году.