Голодные игры: как препараты для похудения меняют потребительский рынок
Покупатели, принимающие препараты GLP-1, пересматривают расходы на питание, рестораны и непродовольственные товары. Исследование Circana показало, как меняются привычки во время лечения

Препараты для снижения веса меняют не только рацион потребителей, но и спрос на одежду, косметику, устройства для здоровья и другие товары. В первые месяцы приема GLP-1 расходы на некоторые категории сокращаются. Однако со временем покупательские привычки меняются вновь. Например, на втором году лечения восстанавливаются показатели ресторанных расходов и отдельных категорий сладостей. Одновременно растет интерес к одежде и товарам для контроля здоровья.
Такую динамику зафиксировала аналитическая компания Circana в исследовании GLP-1 Unlocked: The Next Phase of Consumer and Retail Transformation. Специалисты проанализировали покупки американских домохозяйств за три года и сопоставили их с периодами приема препаратов.
GLP-1 — класс препаратов, которые применяют, в частности, при лечении диабета второго типа и ожирения. Они влияют на аппетит и чувство насыщения, что может менять пищевые привычки и структуру потребления.
По данным Circana, в 2026 г. в 37% американских домохозяйств хотя бы один человек имел опыт приема GLP-1. Для сравнения, в 2024 г. таких семей было 17%. Среди семей с опытом использования GLP-1 в 26% случаев препараты принимали два человека или более.
«Главное заблуждение в отношении потребителей, принимающих GLP-1, заключается в том, что они всегда будут покупать меньше. Мы наблюдаем перестройку потребления. Сначала люди меняют то, что, где и как они покупают, но их потребности продолжают меняться на протяжении всего периода лечения», — отметила главный глобальный советник Circana Салли Лайонс Уайатт.
Как проводилось исследование
Circana объединила результаты опроса американских домохозяйств и данные об их покупках. Для анализа расходов использовали историю чеков за период с августа 2023 по июль 2026 г.
Исследователи сравнивают две группы семей. В первую вошли домохозяйства, где хотя бы один человек начал принимать GLP-1 в 2024–2026 годах и продолжал лечение на момент опроса в июле 2026 г. Во вторую — семьи, где такие препараты никогда не применяли.
Основной показатель исследования — Consumption Index, или индекс потребления. Он показывает отношение расходов одного домохозяйства к другому. Если индекс составляет 100 пунктов, обе группы домохозяйств тратят одинаковую сумму. При значении 120 семьи с пользователями GLP-1 расходуют на соответствующую категорию примерно на 20% больше, чем семьи без опыта приема препаратов.
Дальнейшие изменения индекса измеряются в пунктах. Например, если показатель снижается со 120 до 115, это не означает сокращения фактических расходов на 5%. Это означает, что разница между двумя группами уменьшилась.
Circana рассчитывала показатели помесячно, сопоставляя покупки за одинаковые календарные периоды. Такой подход позволяет учитывать общую рыночную динамику, включая инфляцию и сезонные колебания спроса.
Рестораны восстановились после падения
Семьи, принимающие GLP-1, в первый год лечения снизили индекс потребления ресторанов на 4,3 пункта относительно исходного уровня. Сокращение сохранялось на протяжении всех четырех кварталов. Однако со второго года относительные расходы начали восстанавливаться, а иногда даже превышать изначальные показатели. В среднем за второй год отклонение от первоначального уровня составило всего минус 0,5 пункта.
При этом восстановление происходило неравномерно. Circana отдельно изучила расходы на питание в разное время суток и обнаружила заметные различия. Так, в первый год лечения относительные расходы на завтраки снизились на 8,2 пункта, на обеды — на 2,6 пункта, а на ужины — на 4,7 пункта. Сильнее всего сократились показатели поздних приемов пищи — на 8,5 пункта.
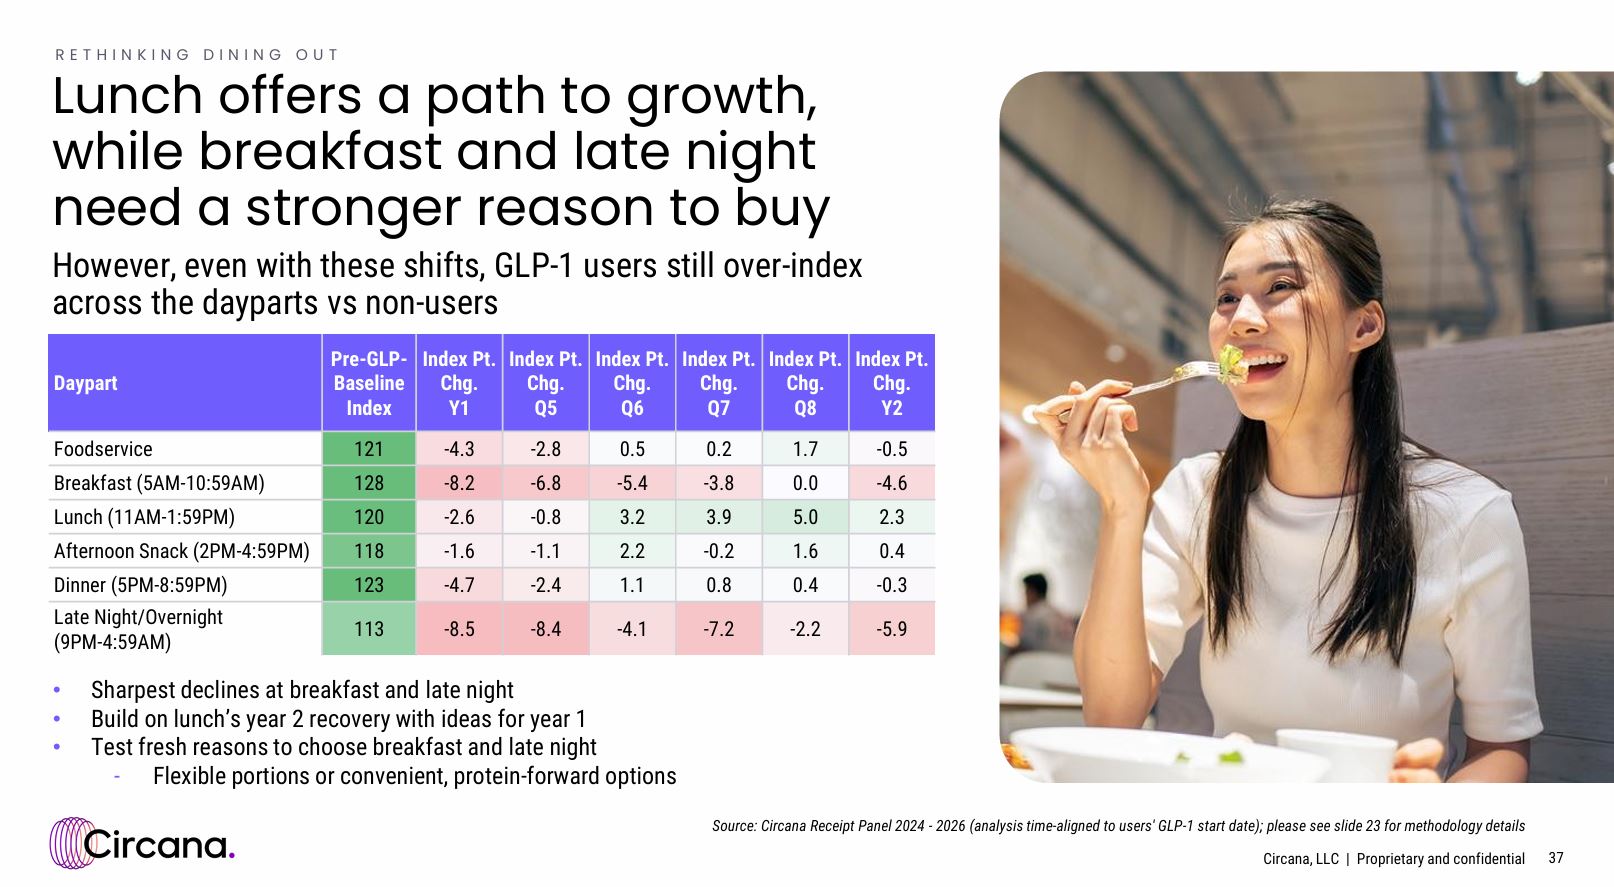
На втором году индекс потрбления обедов уже превышал исходный уровень на 2,3 пункта. Расходы на ужины почти восстановились, тогда как завтраки и поздние приемы пищи по-прежнему отставали от первоначальных значений на 4,6 и 5,9 пункта соответственно. По мере продолжения лечения меняются время визита и выбор блюд.
Сладости возвращаются в корзину, алкоголь теряет позиции
Еще одно изменение Circana обнаружила в расходах на сладости. По аналогии с ресторанами, в начале приема препаратов индекс потребления сокращается, но затем восстанавливается.
В первом квартале относительное потребление конфет снизилось на 3,1 пункта, а на замороженные десерты — на 1,6 пункта. Во второй половине первого года обе категории уже показывали положительную динамику. В среднем за второй год индекс расходов на конфеты оказался выше исходного уровня на 5,7 пункта. Для замороженных десертов превышение составило 5,3 пункта.
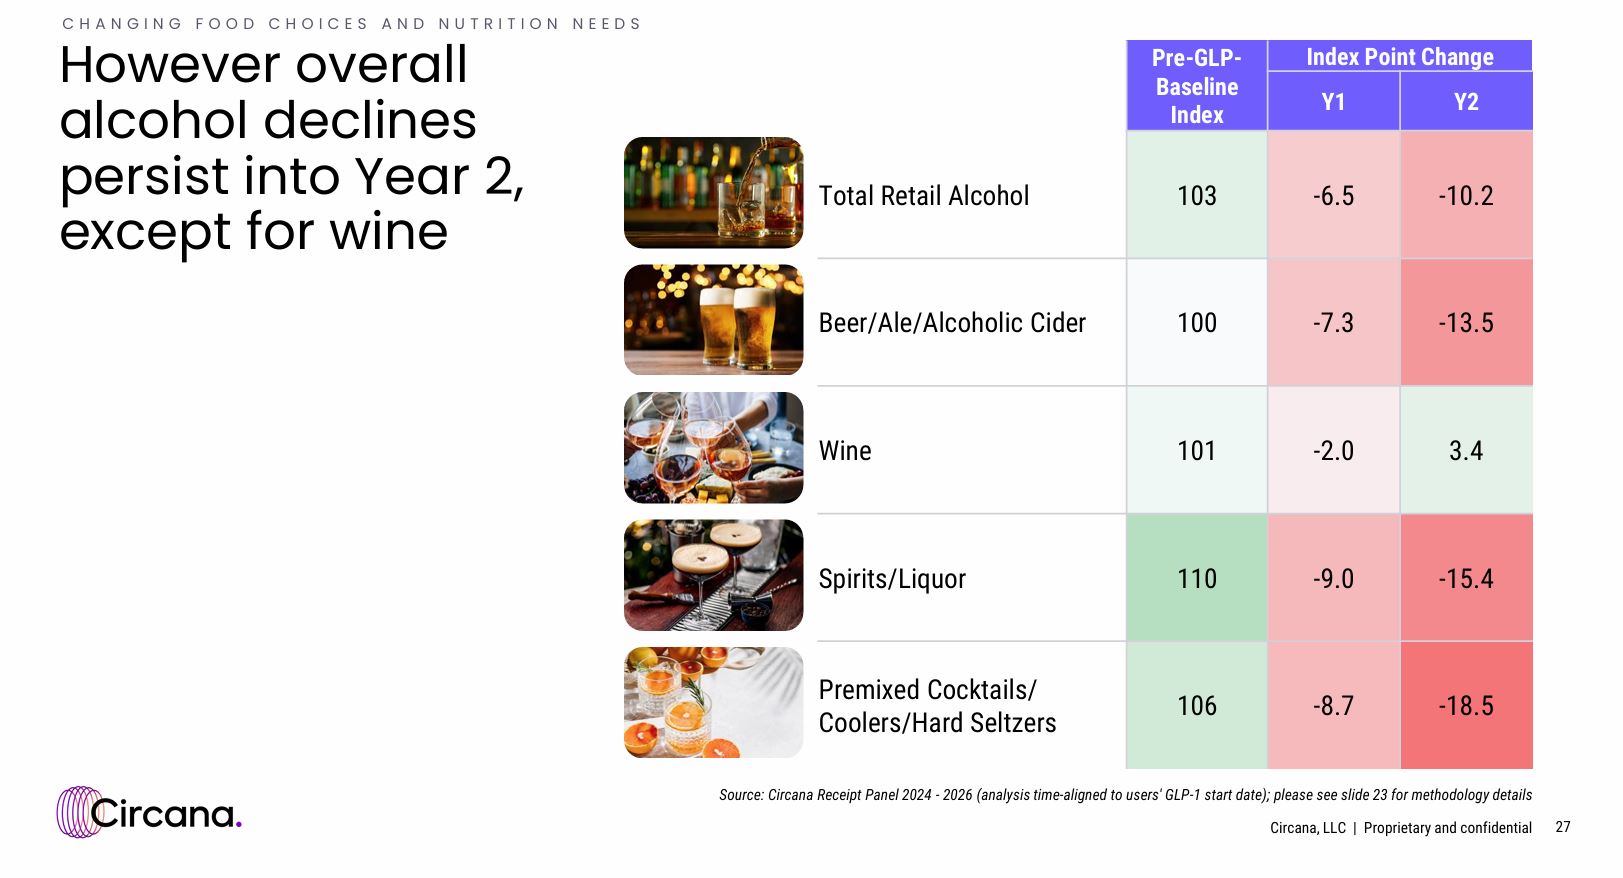
С алкоголем ситуация оказалась противоположной. Его индекс продолжал сокращаться и на втором году приема GLP-1. В первый год показатель снизился на 6,5 пункта относительно исходного уровня, во второй — на 10,2 пункта. Особенно заметное падение наблюдалось в категориях готовых алкогольных коктейлей и крепкого алкоголя. Во втором году их индексы были ниже первоначальных значений на 18,5 и 15,4 пункта соответственно.
Показатель пива, эля и сидра сократился на 13,5 пункта. Исключением стало вино: после снижения на два пункта в первый год его индекс во второй превысил исходный уровень на 3,4 пункта.
Что происходит с продуктовой корзиной
В целом домохозяйства с пользователями GLP-1 продолжали тратить на продукты и напитки больше, чем семьи из контрольной группы. До начала лечения их индекс расходов составлял 108 пунктов. В первый год он снизился на 2,5 пункта, а во второй оставался ниже исходного уровня на 1,9 пункта.
Однако за общей динамикой скрываются существенные различия между товарными категориями. Например, значительный рост показало специализированное питание. Индекс потребления на охлажденных питательных смесей и продуктов для контроля веса превышал исходный уровень на 72,1 пункта в первый год и на 84,2 пункта во второй.
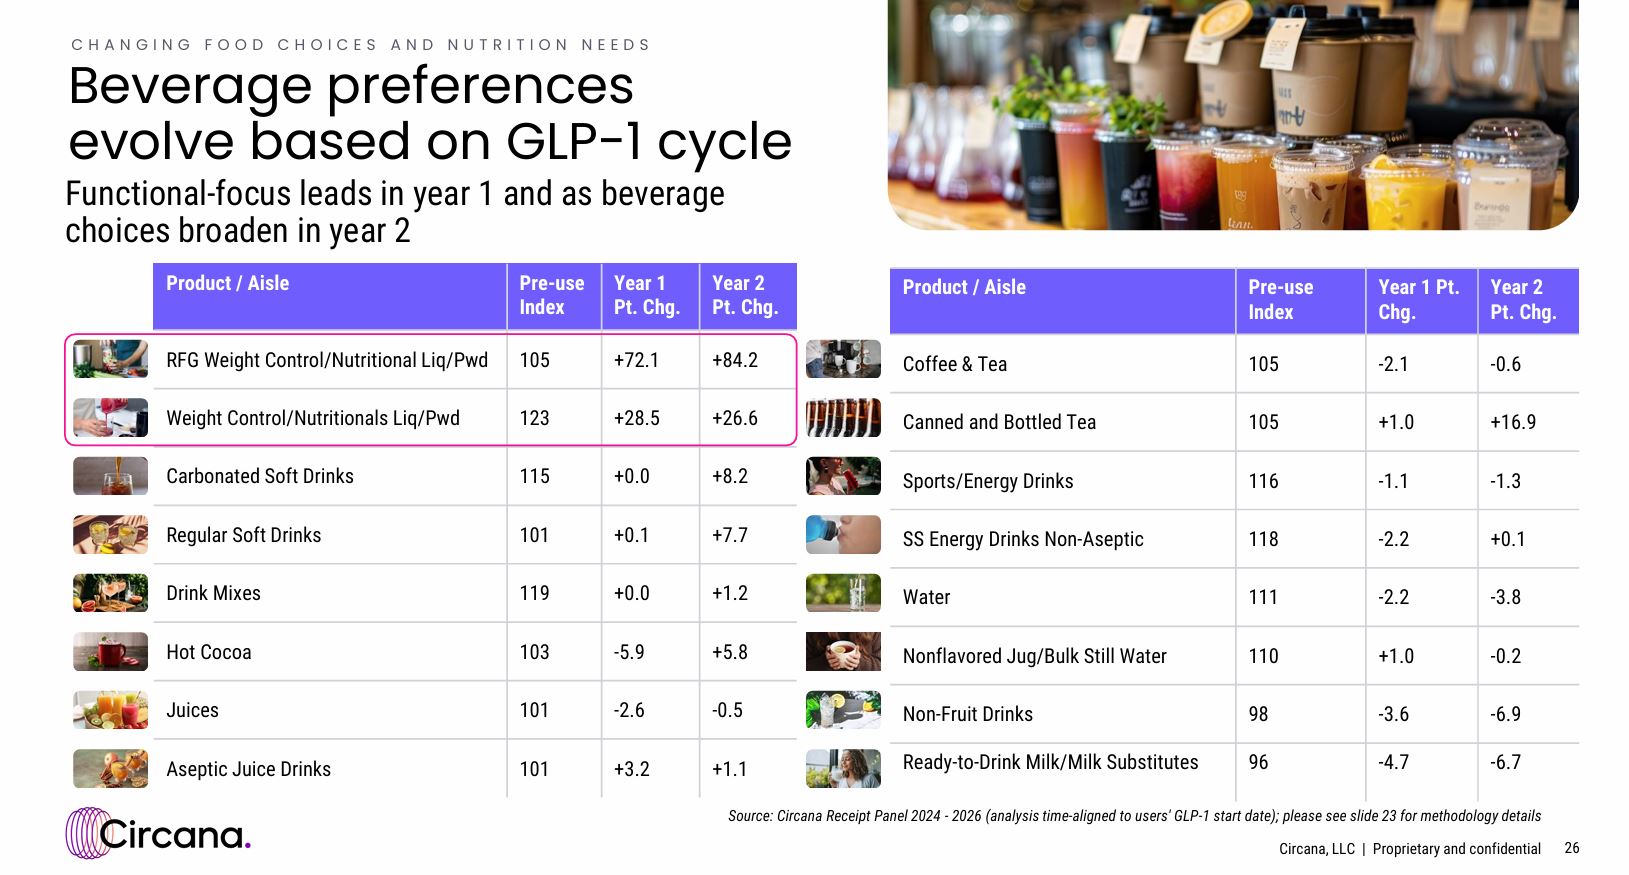
Положительную динамику показали и отдельные белковые снеки. Другим направлением стали готовые блюда. Индекс потребления готовых обедов во второй год превысил исходный уровень на 11,6 пункта, блюд для микроволновой печи — на 10,5 пункта, сухих супов — на 9,3 пункта.
В то же время отдельные категории продолжали терять позиции. Так, в случае салатов показатель по итогу оказался ниже исходного значения на 14,6 пункта. Отрицательные показатели наблюдались и у некоторых видов сыра и рыбной продукции.
Изменения затронули напитки. Консервированный и бутилированный чай выросли на 16,9 пункта относильно изначальных значений, а обычные газированные напитки — на 7,7 пункта. При этом относительное потребление воды снизилось на 3,8 пункта.
Circana отмечает, что изменение спроса не сводится к равномерному сокращению расходов на продукты. На протяжении лечения меняется состав покупательской корзины, а относительные показатели отдельных категорий могут существенно расходиться.
Одежда: новые покупки и привычки
За пределами продовольственного рынка одно из наиболее заметных изменений связано с одеждой. Согласно опросу Circana, 43% домохозяйств с действующими пользователями GLP-1 за последние три месяца приобретали одежду или обувь из-за эффекта препаратов. Главной причиной стало изменение размера вещей — его назвали 28% участников. Еще 18% покупали одежду, чтобы обновить стиль, а 13% — для новых занятий и активностей.
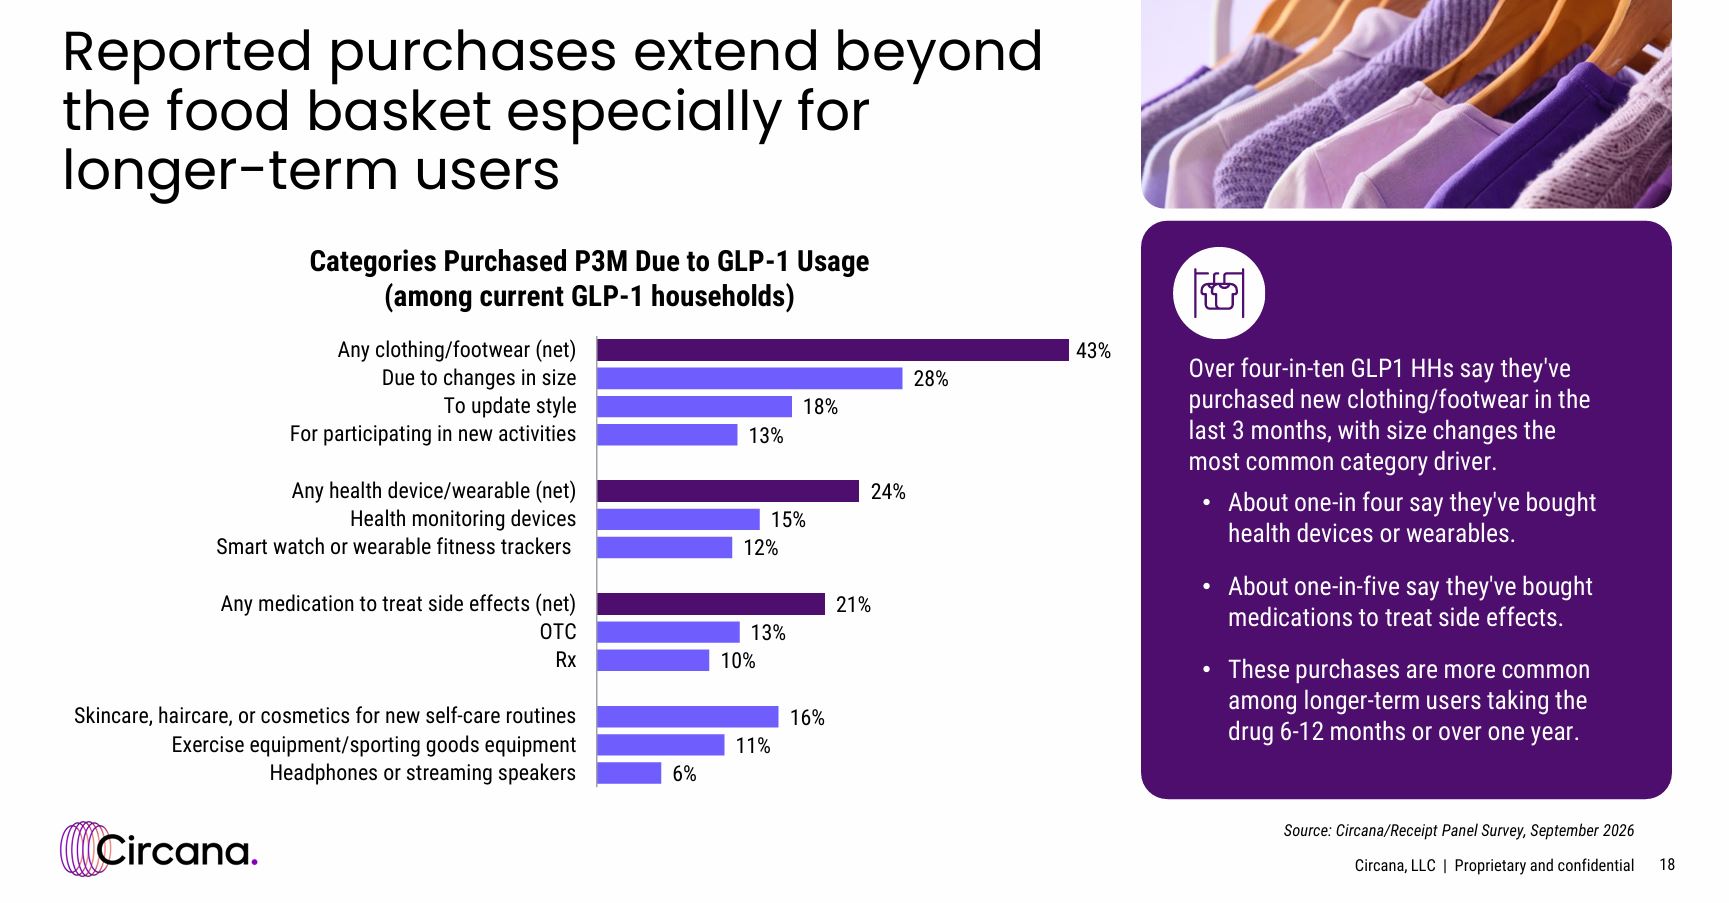
Покупательские данные также показывают рост относительных расходов на эту категорию. В первый год лечения индекс одежды превышал исходный уровень на 2,9 пункта, а во второй — на 6,4 пункта.
На втором году наиболее заметные изменения зафиксировали в отдельных категориях одежды. Индекс расходов на купальники вырос на 15,5 пункта относительно исходного уровня, на верхнюю одежду — на 15 пунктов, а на свитеры — на 14,9 пункта.
При этом обувь в целом практически не изменила своих позиций. Ее индекс сократился на 0,1 пункта в первый год и на 0,2 пункта во второй. Относительные расходы на аксессуары также оставались ниже первоначальных значений.
От фитнес-браслетов до косметики: новые категории расходов
Применение GLP-1 отражается и на покупках товаров для здоровья и ухода за собой. Только за последние три месяца исследования 24% домохозяйств приобрели устройства для мониторинга здоровья или носимую электронику в связи с лечением. В частности, 15% покупали устройства для отслеживания показателей здоровья, а 12% — умные часы или фитнес-трекеры.
Еще 21% домохозяйств сообщили о покупке лекарств для устранения побочных эффектов. Средства для ухода за кожей, волосами или косметику в связи с новыми привычками приобретали 16%, спортивное оборудование — 11%.
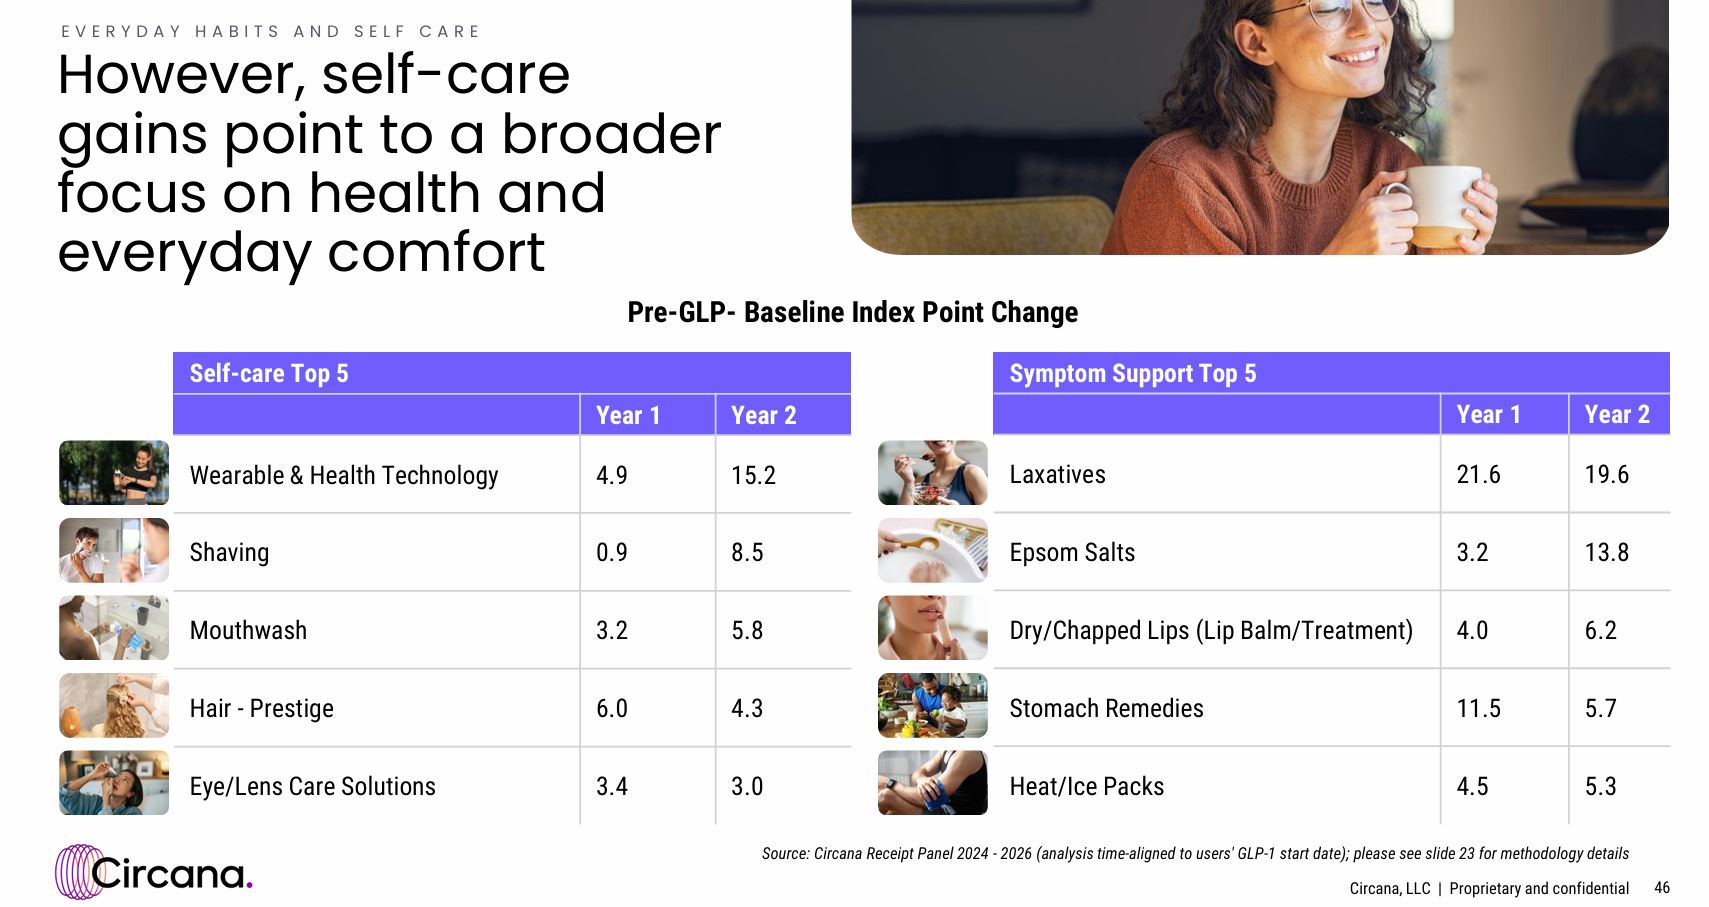
На этом фоне Circana зафиксировала положительную динамику расходов на отдельные средства для поддержки пищеварения. В частности, индекс слабительных препаратов превышал первоначальный уровень на 21,6 пункта в первый год и на 19,6 пункта во второй.
В сегменте косметики картина оказалась неоднородной. Общий индекс расходов на товары для красоты в первый год практически не изменился. Однако внутри категории наблюдались разнонаправленные тенденции: показатели аксессуаров для волос и декоративной косметики выросли относительно исходных значений, а парфюмерии — снизились.
В презентации Circana отмечает, что такие различия требуют более точного подхода к отдельным товарным категориям. Общая динамика рынка косметики или электроники не отражает всех изменений спроса среди исследуемых домохозяйств.
Как меняется работа бизнеса
В презентации Circana рассматривает разные стратегии, благодаря которым компании смогут учитывать новые потребительские потребности. Вот, что советуют аналитики.
Для производителей питания авторы предлагают делать акцент на небольших порциях, товарах с повышенным содержанием белка и клетчатки, а также продуктах для поддержки пищеварения. Ресторанным сетям предлагают учитывать различия между отдельными приемами пищи и тестировать новые варианты блюд.
В непродовольственных категориях рекомендации касаются прежде всего одежды, товаров для здоровья и косметики. В частности, Circana предлагает ретейлерам развивать сервисы подбора и подгонки одежды, обмена и перепродажи вещей. Для покупателей, которые отслеживают изменения состояния здоровья, аналитики рассматривают подборки специализированных товаров и дополнительные информационные сервисы.